この記事で分かること
アメリカ鉱工業指数、7か月ぶりに減少
アメリカ連邦準備理事会(FRB)が2026年9月18日に発表した8月の米鉱工業生産動向では、製造業生産指数が前月比で0.3%減少となりました。直近7カ月間続いていた増加傾向が一転し、予想外のマイナスを記録しています。
自動車および同部品部門の生産が前月比1.2%減と大きく落ち込んだことが、製造業全体を押し下げる主な要因となりました。
ただし、これまで上昇が続いていた人工知能(AI)関連の設備投資やハイテク分野の堅調な需要は続いており、製造業底割れを防ぐ下支え要因として機能しています。
鉱工業生産とは何か
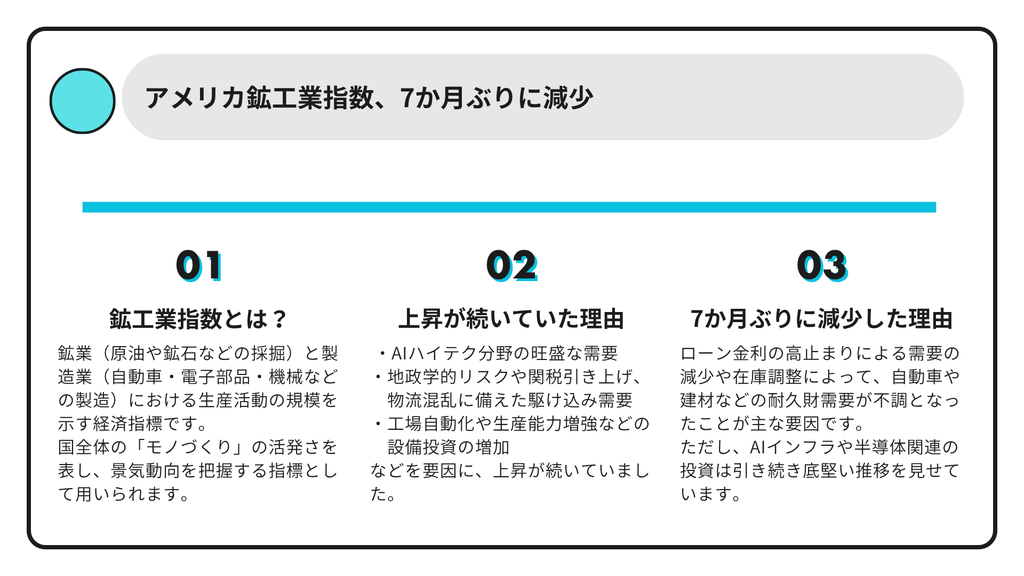
鉱工業生産とは、鉱業(原油や鉱石などの採掘)と製造業(自動車・電子部品・機械などの製造)における生産活動の規模を示す経済指標です。国全体の「モノづくり」の活発さを数値化したもので、景気の動向を測る代表的な指標として用いられます。
主な構成要素
- 製造業(指数の大半を占める)
自動車、電子部品・半導体、一般機械、化学製品、金属製品、食品などの製造活動。 - 鉱業
原油、天然ガス、石炭、金属・非金属鉱物の採掘活動。 - 公益事業(※国によって含む場合がある)
米国などの統計(Industrial Production)では、電気や都市ガスなどのエネルギー供給(Utilities)も含まれます。
経済指標としての特徴と役割
- 「景気の体温計」としての速報性
GDP(国内総生産)よりも早いタイミングで毎月発表されるため、経済の現状をリアルタイムで把握するための主要データとなります。 - 需要の変化を直感的に反映
個人消費、企業による設備投資、海外への輸出などの需要が伸びると生産量が増加し、景気後退期には在庫調整のため急速に低下します。 - 雇用や設備投資への波及
生産活動が活発になると工場の設備稼働率が上昇し、それに伴って企業の新規雇用や設備投資の意欲が高まります。
一般的に、各国の統計機関(日本の経済産業省や米国の連邦準備理事会など)が、特定の基準年を「100」とした鉱工業生産指数として公表しています。
鉱工業生産とは、鉱業(鉱石や原油の採掘)と製造業(自動車や電子部品などの製造)における生産活動の規模を示す経済指標です。国全体の「モノづくり」の活発さを表し、景気動向を把握する指標として用いられます。
なぜ上昇が続いていたのか
2026年1月から7月にかけて米国の製造業生産が7カ月連続で増加していた背景には、主に以下の3つの要因が組み合わさっていたことが挙げられます。
1. AI(人工知能)・ハイテク分野の旺盛な需要
半導体や電子部品、通信機器など、AIインフラの整備やデジタル投資に関連するハイテク分野の需要が急速に拡大しました。
- 半導体や関連部品などの生産指数は前年比で2桁増を記録するなど、製造業全体の伸びを強力に牽引しました。
2. リスク回避による「駆け込み発注」と在庫補充(Restocking)
地政学的リスクの上昇(中東情勢の緊迫化など)や、将来的な関税引き上げ・物流混乱によるコスト高を懸念した企業が、部品や原材料の前倒し発注(駆け込み発注)を行いました。
- これまで抑えられていた企業在庫を取り崩す局面から、急ピッチで在庫を積み増す(リストッキング)動きが広がり、製造ラインの稼働を押し上げました。
3. 企業による設備投資の持ち直し
金利高止まりの環境下であっても、工場自動化や生産能力増強に向けた機械・ビジネス機器への投資需要が堅調に推移していました。
- これにより、金属加工機械やビジネス用機器といった耐久財の生産活動が底堅く推移しました。
7カ月間の増加傾向は、「AIブームによる構造的需要」と「供給懸念に備えた前倒し発注」が複合的に製造業を引っ張っていたことで見られています。
AI関連の需要拡大による半導体などの生産増加に加え、地政学リスクや将来の関税引き上げを懸念した企業による「駆け込み発注」や在庫積み増しが活発化したためです。企業の設備投資の底堅さも生産を後押ししました。
7か月ぶりに減少したのはなぜか
2026年8月の米製造業生産が前月比0.3%減となり7カ月ぶりに減少へ転じた背景には、マクロ経済要因(前倒し需要の一巡・高金利)に加え、金利に敏感な耐久財部門(全体で前月比0.5%減)を中心とした各業界での生産落ち込みがあります。
各業界・部門別の減少理由
1. 自動車・同部品(前月比 1.2%減)
- ローン金利の高止まりによる需要減:FRBの高金利政策に伴い、自動車ローン金利が高い水準で推移したことで個人消費者の購買意欲が減退しました。
- 在庫調整の実施:前月まで高水準で推移していた生産に対する在庫の調整が入り、組み立てペースが抑制されました。
2. 建設資材・サプライ(前月比 0.7%減)
- 住宅市場の停滞:米国の30年固定住宅ローン金利が7%を超える高水準となったことで住宅着工・リフォーム需要が冷え込み、建材や関連資材の生産が減少しました。
3. ビジネス・産業設備機器(前月比 0.5%減)
- 設備投資の見極めと縮小:エンジン、タービン、電力伝送機器など一部の重機械・産業設備メーカーで企業の投資削減や延期の動きが見られました。高金利下で大型の資金調達コストが負担となっていることが響いています。
4. 防衛・宇宙関連設備(前月比 1.2%減)
- 納入スケジュールの端境期:政府調達や防衛関連案件の調達タイミング・納入納期の端境期にあたったことで、月次ベースで一時的な落ち込みを記録しました。
5. 非耐久財(食品・化学・日用品など)(前月比 0.0%・横ばい)
- 伸び悩む消費:非耐久財部門は前月比で横ばいにとどまり、耐久財の落ち込みをカバーすることができませんでした。
背景にある共通マクロ要因
- 駆け込み・前倒し需要の一巡7月までは地政学リスクや将来的な関税引き上げに備えた企業の「前倒し発注(在庫積み増し)」が生産を押し上げていましたが、その買い溜めが一巡し、生産現場が調整フェーズに入りました。
- 高金利の長期化「車」や「住宅」、「大型機械」といった借入金を伴う耐久財ほど、金利負担による需要抑制の影響を強く受けました。
AIインフラや半導体関連の投資は引き続き底堅い推移を見せているものの、自動車や建設資材などの主要な耐久財業界の減速が上回ったことが、7カ月ぶりのマイナスにつながりました。
ローン金利の高止まりで自動車や建材などの耐久財需要が冷え込んだことが主因です。また、地政学リスク等に備えた企業の「前倒し需要」が一巡し、生産が在庫調整フェーズに入ったことも影響しました。
コメント