この記事で分かること
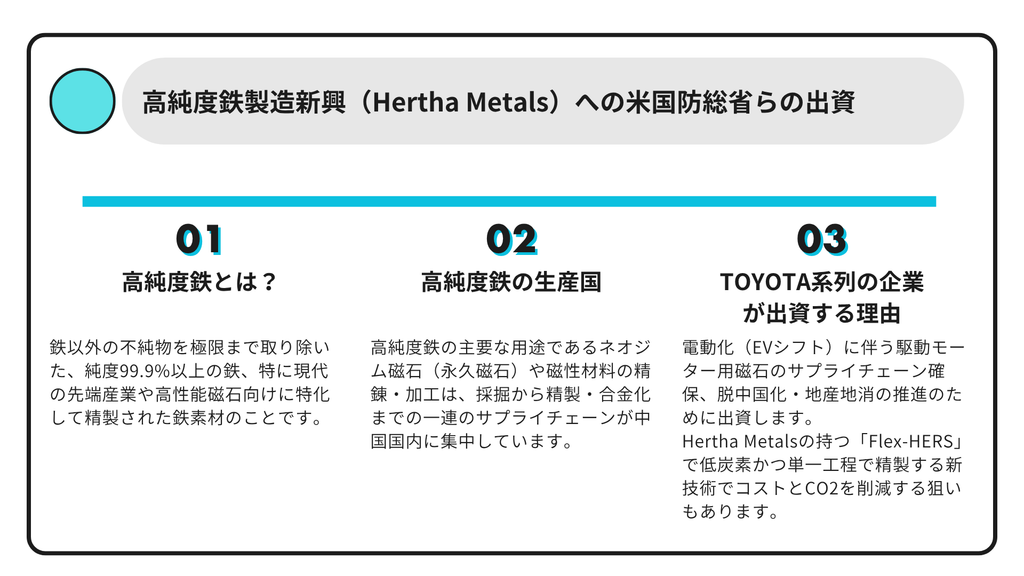
高純度鉄製造新興への米国防総省らの出資
アメリカ発のディープテックスタートアップハーサ・メタルズ(Hertha Metals)が、高性能磁石(ネオジム磁石など)向け「高純度鉄」の製造・大型プラント建設に向けて総額1億3,365万ドル(約210億円)のシリーズA資金調達を実施しました。
米国防総省、トヨタグループのベンチャーキャピタルファンド(Toyota Ventures等)からも出資を受けており、精錬プロセスおよび高純度材料の精製を中国が極めて高いシェアを持つ、高性能永久磁石材料の米国内での安定供給能力の確立へ向けた動きと思われます。
高純度鉄とは何か
高純度鉄(High-Purity Iron)とは、鉄以外の不純物(炭素、酸素、窒素、硫黄、リンなど)を極限まで取り除いた、純度99.9%以上の鉄、特に現代の先端産業や高性能磁石向けに特化して精製された鉄素材を指します。
電気自動車(EV)の駆動モーターや風力発電機、防衛装備品などに不可欠なネオジム磁石(NdFeB磁石)のサプライチェーンにおいて重要な戦略物資として注目されています。
ネオジム磁石における「高純度鉄」の役割
ネオジム磁石はネオジム(Nd)やボロン(B)、そして鉄(Fe)を主成分としていますが、磁石全体の重量の約7割(70%)を「鉄」が占めています。そのため、磁石の品質や性能を左右する極めて重要な基幹素材となります。
- 磁気性能の最大化: 通常の工業用鋼材や不純物を含む鉄を原料に使うと、微量の炭素や酸素などの不純物が磁壁の移動を妨げ、磁石の保磁力や最大エネルギー積(磁力の強さ)を低下させます。高純度化することで、磁石が持つ本来のポテンシャルを最大限に引き出すことができます。
- 重希土類の削減・代替への貢献: 高品質なベース素材を使うことで、熱減磁を防ぐために添加される高価で供給リスクの高い重希土類(ジスプロシウムやテルビウムなど)の使用量を抑制・最適化できるメリットもあります。
通常の鉄(鋼材)との違い
一般的ま鉄鋼製品(建築や自動車のボディに使われる鋼材など)は、強度や加工性を高めるためにあえて炭素やそのほかの元素が意図的に加えられています(炭素鋼など)。
これに対し、磁石用や半導体・電子部品向けの高純度鉄は、「磁気特性や電気特性を乱す不純物を徹底的に排除する」ことが求められます。例えば、ハーサ・メタルズなどが目指す磁石グレードの高純度鉄では、純度99.95%という非常に高い水準が要求されます。
従来の精製における課題とトレンド
これまで高純度鉄の精製は、多段階の複雑な化学・熱処理プロセスを必要とし、多大なコストと大量のCO2排出を伴うことが課題でした。
そのため、近年では環境負荷を抑えつつ、単一工程などで効率的かつ低コストに高純度鉄を製造するクリーンテックや新製法(ハーサ・メタルズの「Flex-HERS」プロセスなど)の開発・商用化に、各国政府や自動車業界が巨額の投資を行っています。
不純物を極限まで除いた純度99.9%以上の鉄です。EVモーターや風力発電向けのネオジム磁石(重量の約7割)の主成分であり、磁気性能を最大化する戦略物資として、サプライチェーン脱中国化の観点から重要視されています。
高純度鉄の生産の多い国はどこか
高純度鉄(特にネオジム磁石や高度な電子材料用途)の主な生産国・供給国は中国です。
1. 中国(圧倒的な世界最大シェア)
- 背景: 高純度鉄の主要な用途であるネオジム磁石(永久磁石)や磁性材料の精錬・加工は、採掘から精製・合金化までの一連のサプライチェーンが中国国内に集中しています。
- 現状: 精製プロセスのコストや環境問題(廃液・排ガス処理)の観点から、従来の高純度鉄精製プロセスは中国に依存する構造が続いてきました。
2. 日本
- 背景: 東邦亜鉛や日立金属(現プロテリアル)、高純度化学研究所など、日本の素材・化学メーカーが高い精製技術を保有しており、半導体用スパッタリングターゲットや超合金・試薬向けの高純度鉄(4N〜5Nクラス:純度99.99%〜99.999%)を限定的に生産・精製しています。
- 課題: 技術力は非常に高いものの、量産コストや原材料調達の観点から、量が必要とされる磁石用などの安価な大量供給には限定的でした。
3. 米国・欧州(自国生産の急増・内製化へ)
- 動向: サプライチェーンの脱中国化を目指し、ハーサ・メタルズ(Hertha Metals)などの米新興企業や欧州企業が、低炭素かつ単一工程で高純度鉄を量産するプラント建設を進めています。
現状は「原料から磁石までのサプライチェーンを網羅する中国がシェアの大半を占め、日米欧が代替供給網(地産地消)の確立を急いでいる」という構図になります。
中国が圧倒的な世界最大シェアを誇ります。ネオジム磁石や精錬プロセスのサプライチェーンが集中しているためです。一方、経済安保や脱中国化の観点から、日米欧が自国での量産体制構築を急速に進めています。
Toyota Venturesが投資するのはなぜか
Toyota Venturesがハーサ・メタルズ(Hertha Metals)に投資する主な理由は、電動化(EVシフト)に伴う駆動モーター用磁石のサプライチェーン確保と環境対応(脱炭素製鉄技術の取り込み)の2点です。
1. EV駆動モーター用ネオジム磁石の「原材料」の確保
EV(電気自動車)やハイブリッド車(HEV)の心臓部である駆動用モーターには、非常に強大な磁力を発揮するネオジム磁石(永久磁石)が不可欠です。
- ネオジム磁石は重量の約70%が「高純度鉄」で構成されています。
- モーターの性能維持と安定調達のためには、純度99.95%クラスの高品質な鉄素材を安定的・多角的に調達する必要があります。
2. サプライチェーンの脱中国化・地産地消の推進
現在、高純度鉄や永久磁石の製錬・加工プロセスの大半は中国に偏重しています。
- 北米市場(テキサス等)で自前で高純度鉄を生産できるサプライチェーンを確立することは、米国の関税・規制リスクや地政学リスクを回避し、トヨタの北米でのEV・モーター生産網を安定化させるうえで極めて大きなメリットとなります。
3. コスト削減と「クリーン(脱炭素)素材」の調達
Hertha Metalsの持つ「Flex-HERS」新技術は、従来多段階でコストとCO2排出量が大きかった高純度鉄の精製を、単一工程(シングルステップ)かつ低炭素で実現します。
- これにより、EV生産のライフサイクル全体のCO2排出量を削減(Scope 3削減)できるとともに、将来的な磁石材料コストの引き下げ効果が期待できます。
トヨタグループとしては、単なる金融リターン目的ではなく、「将来の電動化・自動化時代に向けた重要コア部材(磁石・モビリティ材料)のグローバルな調達基盤を先端技術で押さえる」という明確な戦略的シナリオに基づいて投資を行っています。
EVの駆動モーターに必須なネオジム磁石(成分の約7割が鉄)の核心材料を安定確保するためです。中国依存の調達網を脱し北米等での地産地消を進めるとともに、低炭素かつ単一工程で精製する新技術でコストとCO2を削減する狙いがあります。
コメント