この記事で分かること
エボニック・インダストリーズ、BASFによる買収拒否
ドイツの化学大手BASFのマルクス・カミート(カミース)CEOは、同業の独エボニック・インダストリーズの買収に向け、提案価格を引き上げて交渉を前進させる姿勢を示しています。
しかし、エボニック・インダストリーズ(Evonik Industries)は、BASFから提案されていた買収の本格交渉に応じない方針を示しています。
エボニック側は自社の独立性を重視し、買収に向けた本格的な価格交渉・手続きには応じない姿勢をとっています。
なぜ買収交渉に応じないのか
エボニックがBASFによる買収交渉に応じない主な理由は、自社の企業価値に対する正当な評価・事業戦略の一致、独占禁止法(競合規制)上のハードル、そして大株主の意向や経営陣の独立維持方針が複合的に絡み合っているためです。
1. 独立した成長戦略(自社単独での企業価値向上)
エボニックは汎用化学品から撤退・縮小し、高粗利益率の「特殊化学品(スペシャルティ・ケミカル)」分野への特化を進めてきました。
経営陣は、自社の成長シナリオ(スペシャリティ事業への集中)を単独で推進する方が、中長期的に株主価値を最大化できると判断しています。
2. 評価額(価格)の不一致と自社株価の過小評価
買収提案価格がエボニックの本来持つ資産価値や将来の収益力(特許技術、高機能材料の市場シェアなど)に対して低すぎるとみなされています。
特に欧州化学業界全体の株価が底値圏にあるタイミングでの買収に対し、安値買い叩き(ディスカウント)を警戒する動きがあります。
3. 独占禁止法・規制当局による承認リスク
BASFとエボニックはともにドイツを拠点とする世界的な化学大手であり、特定の特殊化学品や中間体分野で高い市場シェアを分け合っています。
両社が統合した場合、欧州委員会(EC)などの規制当局から競争制限を理由に大規模な事業売却を命じられるリスクが高く、取引の実現可能性(実行リスク)が懸念されます。
4. 筆頭株主「RAG財団」の存在と雇用の維持
エボニックの筆頭株主である「RAG財団(RAG-Stiftung)」は、石炭採掘事業の後始末費用(永久費用)を将来にわたって賄う役割を担っており、安定した配当収入と長期的な事業の安定性を最重視しています。
また、ドイツ国内での大幅な人員削減や拠点統合につながる強硬な買収に対しては、労働組合や財団側の反発が強いため、安易な買収合意には踏み切れません。
情報交換を継続している理由
完全な拒絶ではなく「対話・情報交換」を維持しているのは、BASF側がどのような評価・条件(事業シナジーの算出や将来の出資比率など)を想定しているかを把握し、将来的な事業交換(アセットスワップ)や特定分野での提携といった、より自社に有利な選択肢を探る余地を残すためです。
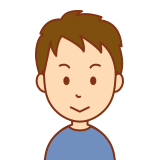
独立した特殊化学品戦略で企業価値を高められるとの判断に加え、株価の過小評価への警戒、特定分野での独占禁止法上の審査リスク、さらに配当と雇用維持を重視する筆頭株主・RAG財団への配慮が主な理由です。
BASF側の意図や関心事項とは何か
BASFがエボニックの買収(あるいは事業統合)を狙う背景には、「高収益事業の獲得」と「欧州化学産業の不振に対抗する規模のメリット」があります。
1. 高粗利益な「特殊化学品(スペシャルティ)」の獲得
BASFのマルクス・カミート(Markus Kamieth)CEOのもと、同社はボラティリティ(業績の乱高下)が大きい汎用化学品への依存度を下げ、利益率の高い高機能材料へポートフォリオをシフトさせています。
- 具体的関心領域: 化粧品・日用品原料(ケア部門)、医薬品向けドラッグデリバリー素材、タイヤの省燃費性能を高める高性能シリカ、家畜飼料用アミノ酸など、エボニックが高い世界シェアと高利益率を持つ分野を取り込みたい考えです。
2. コスト削減と拠点の集約(固定費シナジー)
両社ともにドイツに本拠を置く巨頭であり、R&D(研究開発)や物流、本部機能などの重複が多く存在します。
- 狙い: 拠点やパイプライン、インフラを共有化・最適化することで、年間数億〜数十億ユーロ規模の固定費削減を見込んでいます。また、欧州内の生産拠点の配置転換(どの設備を維持・停止するか)の主導権を握る意図もあります。
3. 米中勢に対抗する「メガプレイヤー」の創出
欧州化学業界は、ロシア産ガスの途絶に伴うエネルギーコスト高騰や欧州市場の低迷により厳しい構造不況に直面しています。
- 狙い: 低価格を武器にする中国勢(Sinopecなど)やシェールガスにより安価な原料・エネルギーを確保する米国勢(Dowなど)に対抗するため、売上規模で約700億〜800億ユーロ級の巨頭をつくり、国際競争力を底上げする狙いがあります。
4. 割安なタイミングでの資産獲得
欧州化学業界全体の不況により、エボニックの株価が本来の資産価値や将来性に対して割安な水準に放置されているため、買収側にとっては「買い時」と判断されたとみられます。
情報交換を通じて探りたいBASF側の本音
本格的な価格交渉(TOB)が拒否された後も両社が対話を続けているのは、BASF側が以下のような「代替案」や詳細な連携可能性を提示・探索しようとしているためと見られています。
- 雇用保護や配慮を盛り込んだ条件の再提示: 地元の反発を抑えるため「2032年までの人員削減ゼロ」やエッセン(エボニック本社)への取締役設置などを打診しつつ、筆頭株主であるRAG財団が受け入れやすい統合条件(将来のBASF株式との交換による安定配当の確保など)を擦り合わせる意図。
- 部分的な事業交換(アセットスワップ): 丸ごと買収が難しくても、お互いの得意分野・苦手分野の事業ユニット同士をトレード・統合する可能性。
BASFの主な意図は、汎用化学品への依存を下げ、エボニックが強みを持つ高粗利益の「特殊化学品(高機能材料・医薬素材等)」を取り込んで収益基盤を強化することです。また、重複するR&Dや拠点の統廃合による巨額のコスト削減と規模の経済で、米中勢に対抗する狙いがあるとみられます。
RAG財団とは何か
RAG財団(RAG-Stiftung)は、ドイツの旧炭鉱事業に伴う巨額の永久負担金を支払う目的で設立された公的性質の財団であり、エボニックの株式約43%を保有する筆頭株主です。
1. RAG財団とは
- 設立目的: ドイツにおける石炭採掘の終了に伴い発生する「永久費用(Ewigkeitskosten)」(旧坑道の排水維持や地下水汚染防止、地盤沈下対策など、将来にわたり半永久的に発生する環境保全コスト)を支払うために2007年に設立されました。
- 最大の資金源: 財団の総資産は約160億ユーロに上りますが、その最大の単一資産(ポートフォリオの核)がエボニック株です。エボニックから得られる安定した「配当金」を主要な財源として永久費用を賄っています。
- 政治的なガバナンス: 決定機関である最高評議会(Kuratorium)には、ドイツ連邦政府の閣僚(財務相・経済相)や地元州首相(ノルトライン=ヴェストファーレン州、ザールラント州)などの政治家、および労働組合の幹部が名を連ねています。
2. なぜ買収に反対(慎重)と思われるのか
① 恒常的・安定的な「配当収入」が揺らぐリスク
財団にとって最優先なのは「永久費用を毎年確実に支払い続けること」です。BASFによる買収(全株買い取りや株式交換)によってエボニックの株式を手放す、あるいは配当体系が変わる場合、将来にわたる配当の予測可能性や安定性が損なわれる懸念があります。
② 地元(NRW州)の雇用と拠点の維持
エボニックはノルトライン=ヴェストファーレン(NRW)州に本社(エッセン)と多数の主要工場を持 ち、地域経済・雇用の大黒柱です。
同州の政治家や組合幹部が参加するRAG財団の評議会としては、買収に伴う大規模な拠点統合や人員削減(リストラ)を強く警戒せざるを得ません。
③ 買収価格の不適正(安値買い叩きへの反発)
現在の化学業界全体の株価低迷局面で買収に応じることは、財団が保有する重要資産を安値で手放す(企業価値を下回る価格で評価される)ことになり、財団の財産保全の責務に反するとの判断が働きます。
④ 地域における影響力の低下
エボニックの株式保有を通じ、地元の産業政策や地域社会に対して保持してきた影響力が、BASF(本拠:ルートヴィヒスハーフェン)の傘下に入ることで失われるという強い政治的危機感があります。
RAG財団にとってエボニックは、「環境保護・排水事業費を賄う存在」であると同時に「地元経済と雇用を守るための砦」です。単に「買収プレミアムで現金が得られる」からといって軽々に売却に応じられる構造にはなっていません。
RAG財団は、ドイツの石炭採掘終了に伴う地盤・水処理などの「永久費用」を賄うため2007年に設立された公的財団です。筆頭株主としてエボニック株約43%を保有し、その配当金で環境保全コストを支えています。
コメント