この記事で分かること
日本触媒の業績上方修正
日本触媒は決算発表において、2027年3月期通期の連結業績予想を上方修正しました。
中間期(2026年4月〜9月期)において、原料価格や海外市況の上昇、円安の進行に伴い、製品の販売価格が押し上げられたことで売上が想定を上回り増収・増益となりました。
原料価格の高止まりが見込まれる一方、製品への価格転嫁が進んだことや販売環境の改善が売上高・営業利益の押し上げに寄与しました。
日本触媒はどんな製品を扱っているのか
日本触媒は、主に基礎化学品や高機能性化学品を手がける大手の化学メーカーです。
BtoB(企業間取引)の材料メーカーであるため直接目に触れる機会は少ないものの、以下のような日用品から先端電子材料まで幅広い製品の原材料を供給しています。
1. 世界トップクラスの主力製品
- 高吸水性樹脂(SAP / 製品名:アクアリック™)自重の数百倍から1,000倍もの水分を吸収・保持できる高分子材料です。
- 主な用途:紙おむつ(世界トップクラスのシェア)、生理用品、ペット用シート、保冷剤
- アクリル酸高吸水性樹脂やアクリル樹脂の原材料となる基礎化学品です。自社で酸化触媒を用いて量産する一貫生産体制を持っています。
2. 基礎化学品・化成品
- 酸化エチレン(EO)・エチレングリコール(EG)ポリエステル繊維やPETボトルの原料、自動車用不凍液などに使用されます。
- 洗剤原料・ポリマー類家庭用・工業用洗剤の洗浄成分(界面活性剤原料)や、コンクリートの強度と流動性を高める「コンクリート用混和剤ポリマー」など。
3. 高機能・エネルギー・電子材料
- リチウムイオン電池用電解質(製品名:イオネル® / LiFSI)電気自動車(EV)や各種バッテリーの出力向上・長寿命化・高温耐性に寄与する高純度電解質材料です。
- 光学用アクリル樹脂・エレクトロニクス材料液晶ディスプレイや有機ELパネル用のアクリルフィルム樹脂、微粒子(微小な球状樹脂)、半導体製造プロセス材料など。
4. 環境・ライフサイエンス分野
- 環境触媒自動車の排ガス浄化用触媒、ダイオキシン類分解触媒、工場排水の処理システム用触媒。
- 医療・創薬材料(ライフサイエンス)中分子医薬品(核酸・ペプチド医薬品)の受託製造(CDMO)や創薬支援、化粧品原料の展開。
全体像のまとめ
| 分野 | 主な製品 | 最終製品での使われ方 |
| ヘルスケア・日用品 | 高吸水性樹脂(SAP) | 赤ちゃん・大人用紙おむつ、ペットシート |
| 基礎・建築 | アクリル酸、コンクリート混和剤 | 外壁塗料、ビル・橋梁などの高強度コンクリート |
| エネルギー・電池 | イオネル®(LiFSI) | EV・定置用リチウムイオンバッテリー |
| エレクトロニクス | 光学樹脂、微粒子 | ディスプレイパネル、半導体関連部材 |
| 環境・医療 | 排ガス浄化触媒、核酸原薬 | 自動車の環境対応、次世代医薬品 |
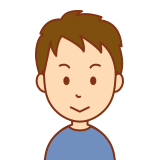
日本触媒は、独自の触媒技術を強みとする化学メーカーです。紙おむつ等に使われる高吸水性樹脂(SAP)で世界トップクラスのシェアを誇るほか、原料のアクリル酸、電池材料、光学樹脂、各種環境触媒などを幅広く展開しています。
上方修正の理由は何か
日本触媒が業績予想を上方修正した主な理由は、主要製品の市況改善・価格転嫁と為替の円安推移です。
1. ナフサ等原料高・市況上昇に伴う販売価格の押し上げ
中東情勢やナフサをはじめとする原材料価格の高止まりを背景に、アクリル酸などの基礎化学品や関連製品の海外市況が上昇しました。
これに伴い、製品への価格転嫁(販売価格への反映)が進んだことで売上高が想定を上回りました。
2. 為替の円安推移による押し上げ
期初や前回予想時点の想定よりも為替レートが円安水準で推移したため、海外向け売上高および海外子会社の売上・利益を円換算する際の増収効果が寄与しました。
3. 主力・高機能製品の需要・販売状況の底堅さ
高吸水性樹脂(SAP)や各種エレクトロニクス関連材料などの出荷・需要が堅調に推移したほか、スプレッド(製品価格と原料価格の差額)や在庫評価の影響が前年対比で改善したことが利益面の上振れに貢献しました。
主な理由は、主要製品の市況改善と価格転嫁の進展、および期初想定よりも進んだ円安推移です。これにより原料高をこなし、海外市況の上昇とともにアクリル酸などの販売価格や海外売上高が押し上げられました。
日本触媒の今後の見通しはどうか
日本触媒の今後の見通しは、短期的な市況回復と中長期的な「事業構造改革(高付加価値分野へのシフト)」の2軸で期待と課題が交錯しています。
1. 業績の短期見通し:回復軌道に乗るが市況依存度も高い
- 足元の業績上振れ: 海外市況の上昇や製品への価格転嫁が進んだこと、および為替の円安効果により、2027年3月期(通期)の業績予想を上方修正しました。
- 不透明要素: 主力の基礎化学品(アクリル酸など)は、中国メーカーをはじめとする世界的な需給バランスや、原油・ナフサ等の原料価格動向に利益が左右されやすい課題が依然として残ります。
2. 中長期の事業変革:「選択と集中」の加速
中期経営計画(2027年度目標)に基づき、収益構造を以下のように転換する戦略を進めています。
- マテリアルズ事業(汎用品)の抜本的改革:競争が激化する紙おむつ用高吸水性樹脂(SAP)や基礎化学品は、設備の合理化や他社との再編も含めた効率化で収益性の底上げを図っています。
- ソリューションズ事業(高付加価値品)の拡大:成長分野への投資を集中し、利益率の高い事業ポートフォリオへの変革を進めています。
3. 次世代の成長ドライバー(注力領域)
今後の成長を牽引する期待分野として、以下が挙げられます。
- 電池材料(イオネル® / LiFSI): 電気自動車(EV)向けリチウムイオン電池の性能を向上させる高純度電解質で、市場拡大に向けた生産・販売体制の強化が進んでいます。
- エレクトロニクス・光学材料: 液晶や有機ELディスプレイ、半導体製造プロセス向けのアクリル樹脂や微粒子の展開。
- ライフサイエンス領域: 中分子医薬品(核酸・ペプチド医薬品)の受託製造(CDMO)事業の本格化。
4. 株主還元と資本効率(ROE改善)
中計目標として2027年度にROE 7%以上の達成を掲げています。資本効率の改善や環境対応(GX・脱炭素投資)を同時に進め、PBR(株価資産倍率)1倍割り込みからの脱却を目指す姿勢を強めています。
今後の見通し・総括
| 視点 | 評価・ポイント |
| 短期(1〜2年) | 市況回復や円安効果、価格適正化により増益トレンドへ。ただし原料高や海外需要の乱高下がリスク。 |
| 中長期(3〜5年) | 汎用品(SAP・アクリル酸)依存からの脱却と、電池材料・電子材料・医療等の高付加価値事業がどこまで利益貢献できるかが勝負どころ。 |
短期的には円安や主要製品の市況回復・価格転嫁で業績回復を見込みます。中長期的には、競争が激しい紙おむつ用樹脂(SAP)などの汎用品依存から脱却し、電池材料や電子・医療分野など高付加価値事業へ転換できるかが鍵となります。
コメント