この記事で分かること
コーニングのディスプレイ用ガラス基板の値上げ
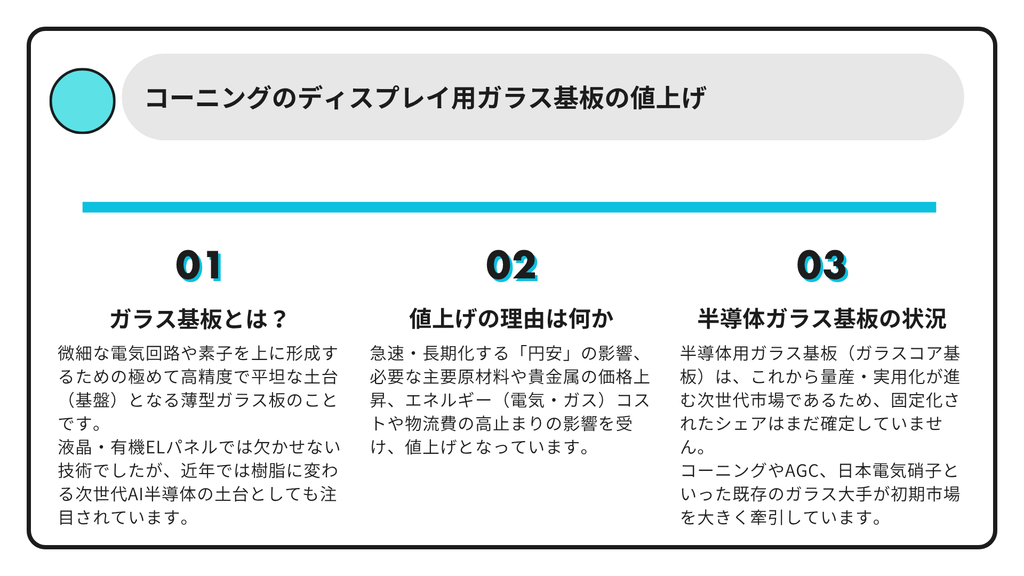
米国の特殊ガラス大手コーニング(Corning)が、ディスプレイ用ガラス基板の円建てのディスプレイ用ガラス基板製品を15%以上値上げすることを発表しています。
主要原材料に加え、貴金属、エネルギー、物流コストなどの上昇が長期化し、内部努力での吸収上限を超えたため、値上げに踏み切っています。
ガラス基板とは何か
ガラス基板(Glass Substrate)とは、ディスプレイ(液晶・有機EL)や次世代の半導体パッケージにおいて、微細な電気回路や素子を上に形成するための極めて高精度で平坦な土台(基盤)となる薄型ガラス板のことです。
一般的な窓ガラスとは異なり、ミクロン・ナノ単位での高い平坦性、熱への強さ、電気的な絶縁性が厳格に管理された工業用の高機能材料です。
ガラス基板の4つの主な特長
- 圧倒的な平坦性と滑らかさ
- 表面の凹凸がほぼ存在しないため、ナノ〜ミクロンレベルの微細な回路を正確に形成・転写できます。
- 優れた耐熱性と低熱膨張率
- 製造工程の高温処理でも歪みが起きにくく、シリコン(半導体チップ)と同等の熱膨張率に調整できるため、熱によるたわみを防ぎます。
- 電気絶縁性と高周波特性
- 電気信号の漏れ(リーク)を防ぎ、超高速通信・高周波信号を伝送する際の信号損失(ロスト)を最小限に抑えます。
- 高い透明度(ディスプレイ用途)
- バックライトの光や有機EL素子の発光を効率よく透過させます。
主な2つの用途
| 項目 | ① ディスプレイ用ガラス基板 | ② 半導体パッケージ用ガラス基板 |
| 主な役割 | TFT(薄膜トランジスタ)回路の形成、液晶やカラーフィルターの保持 | 複数の半導体チップを超高密度につなぐパッケージの土台 |
| 主な特徴 | 0.1mm〜0.7mm程度の極薄板。巨大な枚数(第10.5世代など)の生産技術が必須 | 従来の樹脂(有機)基板の代わりに使用。熱変形に強く超高密度配線が可能 |
| 適用製品 | 液晶テレビ、スマートフォン、有機ELモニター | AI半導体(GPU)、サーバー用高性能CPU、車載用超高速チップ |
| 主要プレイヤー | コーニング(米)、AGC(日)、日本電気硝子(日) | インテル、サムスン、TSMC、DNP(大日本印刷)など |
なぜ今「半導体のガラス基板」が注目されているのか?
ディスプレイ用途としては長年使われてきた技術ですが、近年はAI半導体などの高性能チップセット向けの材料として急激に注目度が高まっています。
- 樹脂基板の限界: 従来の有機(樹脂)材料の基板は、AI向けなどでチップが巨大化・高熱化すると「熱で反ってしまう」「回路をこれ以上細かく配置できない」という限界を迎えていました。
- ガラスへの移行: 土台を樹脂からガラス(ガラスコア基板)に変えることで、熱による歪みを防ぎ、より多くのチップ同士を超高密度に結合できるようになります。これにより、AI処理速度の大幅な向上と消費電力の削減が期待されています。
ガラス基板とは、ディスプレイや半導体において微細な回路や素子を形成する高精度で平坦な薄ガラス板です。耐熱性や電気絶縁性に優れ、液晶・有機ELパネルのほか、次世代AI半導体の土台としても注目されています。
値上げの理由は何か
コーニングが今回、円建てディスプレイ用ガラス基板の価格を15%以上引き上げる主な理由は「円安」と「コスト高騰」の2点です。
1. 急速・長期化する「円安」の影響
- ディスプレイ用ガラス基板の取引では、業界の慣習として円建てでの契約が広く使われています。
- 対米ドルでの大幅な円安が継続したことで、米企業であるコーニングにとってはドル換算での収益が大きく圧縮される構造になっていました。
2. 製造・物流コストの高騰と吸収限界
- 製造に必要な主要原材料や貴金属の価格上昇。
- 工場で使用するエネルギー(電気・ガス)コストや物流費の高止まり。
- これらの費用増加が長期化し、自社の業務効率化やコスト削減努力だけでは吸収しきれなくなったためです。
インフレを理由に全地域・全通貨で20%値上げした前回(2023年5月)とは異なり、今回の値上げは主に円安打撃を受けた「円建て製品」に対象を絞った改定となっています。
3.影響の大きいユーザー
主に円建てで調達・取引を行う家電・ディスプレイメーカーや、日本市場向けに製品を展開する企業です。パネル価格の上昇を通じて製品へ転嫁されるため、最終的には日本の消費者への影響が最も大きくなります。
主な理由は、急速な円安の進行に伴う円建て取引での収益圧迫と、原材料・エネルギー・物流費などの製造コスト高騰です。これらコスト上昇の長期化が、企業の自社努力による吸収限界を超えたためです。
半導体のガラス基板へのコーニングの値上げの影響はあるか
1. 半導体用ガラス基板のシェア構造
半導体用ガラス基板(ガラスコア基板)は、まさに2026年〜2027年にかけて本格的な量産・実用化が進む次世代市場であるため、従来の成熟市場のような固定化されたシェアはまだ確定していません。しかし、参入プレイヤーの立ち位置は大きく2つの階層に分かれています。
① ガラス材料・TGV(ガラス貫通電極)加工(素材サプライヤー)
ガラスの原材料供給や穴あけ加工を行う分野では、ディスプレイ用で市場を牛耳ってきた大手がそのまま先行しています。
- 主要企業:コーニング(Corning)、SCHOTT(ドイツ)、AGC、日本電気硝子(NEG)
- シェア状況: この第一陣メーカー群(特にコーニングやSCHOTT、加工装置のLPKFなど)が、初期の試作・供給市場の過半を占めています。コーニングはディスプレイ全体で3割以上のシェアを持つ最大手であり、半導体用でもトップグループを走っています。
② 基板製造・パッケージング(製造・組み上げ)
ガラス原板を使って半導体用基板として仕上げる分野です。
- 主要企業: Absolics(韓国SKC子会社)、インテル、サムスン電機、TSMC、大日本印刷(DNP)、TOPPANなど
2. コーニングの値上げによる「半導体ガラス基板」への影響
結論から言うと、「直接的な即時値上げ」の影響は限定的ですが、「製造コスト構造」や「開発投資」の面で間接的な影響があります。
① 直接的影響:限定的(対象市場が異なるため)
今回の「15%以上の値上げ」は、既存の「ディスプレイ(液晶・有機EL)用の円建てガラス基板」を対象としたものです。
半導体パッケージ用のガラス基板は、個別に研究開発・カスタム契約が行われる高付加価値な先端技術品であるため、今回のディスプレイ向け値上げがそのまま直ちに半導体用ガラス基板の価格に一律適用されるわけではありません。
② 間接的影響1:共通するコスト圧力(将来の量産価格への影響)
値上げの理由となった「エネルギーコスト(ガラス溶解炉の電力・ガス)の高騰」や「原材料・物流費の上昇」は、半導体用ガラス基板の製造ラインにも全く同じように重くのしかかります。そのため、今後半導体用基板が本格量産化された際の初期コスト(販売価格)が従来想定より高めに設定される要因になります。
③ 間接的影響2:AI半導体向け投資の加速
コーニングにとってディスプレイ事業は最大の収益源です。値上げによってディスプレイ事業の採算性を確保・改善することは、同社が現在注力している「AI半導体向けガラスコア基板」や「CPO(光電融合)向けガラス技術」への巨額な設備投資・R&D(研究開発)費用を支える原動力となります。
半導体用ガラス基板は本格量産前の黎明期にあるため、固定された市場シェアは未確定です。しかし素材分野では、コーニングやAGC、日本電気硝子といった既存のガラス大手が初期市場を大きく牽引しています。
コメント