この記事で分かること
AI普及によるNAND型フラッシュメモリ需要拡大
生成AIの普及と、それに伴うAIインフラ(データセンターやサーバー)の急激な進化を背景に、キオクシア(KIOXIA)のNAND型フラッシュメモリが「AI特需」の大きな追い風を受けています。
従来のAIブームは主に「学習」フェーズが中心であり、GPUや広帯域メモリ(HBM / DRAM)が主役でしたが、AIの用途が「推論(実際のサービスやエージェントとしての稼働)」へ本格的にシフトするにつれて、膨大なデータを高速かつ大容量で保持・処理できるNANDフラッシュ(SSD)の性能がボトルネック解消の鍵として急浮上しています。
NAND型フラッシュメモリとは何か
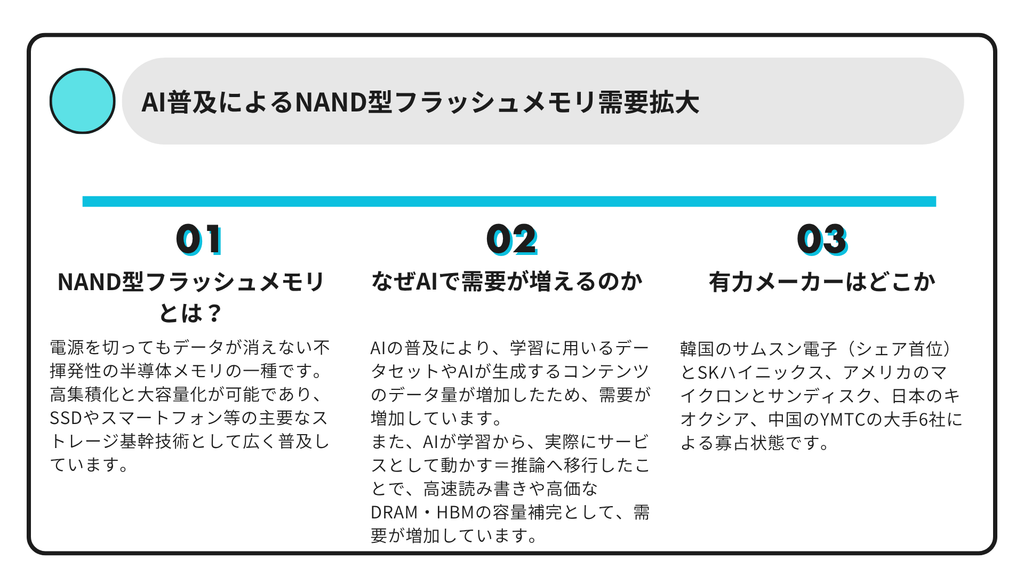
NAND型フラッシュメモリ(NAND Flash Memory)とは、電源を切ってもデータが消えない不揮発性(ノン・ボラティリティ)の半導体メモリの一種です。
ハードディスク(HDD)のような機械的な駆動部分がなく、電気的にデータを書き換える「フラッシュメモリ」の主流規格であり、現在のSSD、スマートフォン、USBメモリ、データセンターの大容量ストレージなどの根幹を支えています。
1. 命名の由来と基本構造(「NOT-AND」回路)
NANDという名称は、内部のメモリセル(記憶素子)の回路接続方式である「NOT-AND(否定論理積)回路」に由来しています。
- 直列接続(NAND構造): 複数のメモリトランジスタが直列にチェーン状に接続されています。
- メリット: 各セルを個別の配線で結ぶ必要がないため、配線占有面積を最小限に抑えられ、高集積化(大容量化・低コスト化)が極めて容易になります。これが、NOR型フラッシュメモリ(並列接続で高速なランダムアクセスが得意だが大容量化しにくい)に対してNAND型が圧倒的なシェアを持つ理由です。
2. データの記録原理(電子の捕獲と閾値電圧の変化)
NANDフラッシュメモリの最小単位であるメモリセルは、主にフローティングゲート(または近年の主流である絶縁膜を用いたチャージトラップ型)と呼ばれる電子の「ポケット」を持っています。
- 書き込み(Program): 基板から高電圧をかけてトンネル効果により電子をフローティングゲート(またはチャージトラップ層)に閉じ込めます。
- 消去(Erase): 逆に逆方向の電圧をかけて電子を引き抜きます。
- 読み出し(Read): ゲートに微小な電圧をかけた際、中に電子がたまっているかどうかでトランジスタの閾値電圧(スイッチが入る電圧)が変化することを利用します。電子の有無による電流の流路変化を「0」または「1」のデジタルデータとして検出します。
3. NANDフラッシュの主な技術的特性
① 読み出し・書き込み・消去の非対称性
- 読み出し・書き込み: 「ページ」と呼ばれる比較的小さな単位(数KB〜数十KB)で行われます。
- 消去: データを上書きすることが構造上できないため、一度書き込んだ領域のデータを書き換えるには、より大きな単位である「ブロック」単位で一度完全に消去(リセット)してから再書き込みを行う必要があります(これがフラッシュメモリ特有の「ガベージコレクション」や「ウェアレベリング」制御を必要とする理由です)。
② 多値化技術(Cell Bitsの多層化)
1つのセルに保持できる電気的レベル(電圧の状態)を細分化することで、1セルあたりの記憶ビット数を増やしています。
- SLC (Single-Level Cell): 1セル=1ビット(高速・高耐久、高コスト)
- MLC / TLC (Triple-Level Cell): 1セル=3ビット(現在の主流、バランス型)
- QLC (Quad-Level Cell) / PLC: 1セル=4〜5ビット(超大容量化・低コスト化が可能だが、書き込み速度や耐久性がシビアになる)
4. 物理的限界を突破する「3D NAND」
従来の平面状(2D/平面型)の微細化は、セル同士が近接しすぎて電子が勝手に移動してしまう「量子トンネル効果」や干渉エラーの限界(ナノメートル世代の壁)に直面しました。
これを打破したのが、垂直方向にメモリセルを何層も積み上げる「3D NAND(キオクシアのBiCS FLASHなど)」です。
- チップの面積を増やさずに、高層ビルのように垂直方向へ数百層ものメモリセルを積み上げることで、爆発的な大容量化と信頼性の向上を同時に実現しています。
NAND型フラッシュメモリは、「直列回路による圧倒的な高集積性」と「電子の捕獲による不揮発保持」を武器に進化してきたストレージデバイスです。
電源を切ってもデータが消えない不揮発性の半導体メモリのことです。回路の直列接続(NOT-AND)による圧倒的な高集積化と大容量化を実現し、SSDやスマートフォン等の主要なストレージ基幹技術として広く普及しています。
なぜAIで需要が増えるのか
AIの進化と普及に伴ってNAND型フラッシュメモリ(およびそれを搭載したエンタープライズSSD)の需要が急増している理由は、大きく分けて「データの爆発的な増加(容量需要)」と「AIの処理プロセスの変化(速度・効率需要)」の2軸に集約されます。
データセンター向けがスマートフォンを抜いてNAND最大の需要分野となるなど、市場構造が大きく変化しています。
1. AIの「学習」データの巨大化とマルチモーダル化
- 学習データ・生成データの爆発:テキストだけでなく、画像・音声・動画・センサーデータなどを扱うマルチモーダルAIの普及により、学習に用いるデータセットやAIが生成するコンテンツのデータ量が桁違いに増えています。
- チェックポイントの高速保存:AIの学習は数週間〜数ヶ月続くため、システム障害に備えて途中の学習状態(チェックポイント)を頻繁にバックアップする必要があります。従来型のHDDでは書き込みが遅すぎて高価なGPUが待機状態(アイドル状態)になってしまうため、高速なNAND(SSD)への置き換えが不可欠になっています。
2. 「推論」フェーズへのシフトとRAG・ベクトルDBの普及
AIの主戦場が「モデルを作ること(学習)」から「実際にサービスとして動かすこと(推論)」へ移行したことで、以下の用途で高速なNANDが大量に必要とされています。
- RAG(検索拡張生成)とベクトルデータベース:AIが最新情報や社内データなどを検索しながら回答を生成する際、膨大な知識データベースから関連情報をミリ秒単位で引き出す必要があります。これには大容量かつランダムアクセス性能に優れたSSDが必須です。
- KVキャッシュ(推論時の一時記憶)のオフロード:長い会話履歴や複雑なAIエージェントの処理では、過去の文脈データ(KVキャッシュ)が肥大化します。これをすべて超高価なHBM(広帯域メモリ)やDRAMに載せ続けるとコストが破綻するため、容量単価がDRAMの数十分の一である高速NANDへデータを逃がして保持する仕組みが急速に広がっています。
3. HDDからの置き換え(消費電力とスペースの制約)
AIデータセンターは電力消費と設置スペースが極めてシビアなボトルネックになっています。
- 同じ記憶容量あたりの消費電力や物理的な設置面積を比較すると、モーターで円盤を回すHDDよりも半導体である大容量SSD(特にQLC NANDを用いた60TB〜120TB超の製品)の方が電力効率・スペース効率に優れています。
- データの読み出し速度もSSDが圧倒的に速いため、データセンターのストレージをHDDからNANDへ置き換える動き(ニアラインSSD化)が加速しています。
4. HBM・DRAMとの「階層化」による補完
AIの演算を担うGPUのすぐそばには超高速なHBMやDRAMが配置されますが、容量には物理的・コスト的な限界があります。
そのため、「演算直結の超高速領域=HBM/DRAM」「そのすぐ後ろで大量のデータを高速供給する領域=高性能NAND(XL-FLASHやHBFなど)」という役割分担(メモリ階層化)が進んでおり、結果としてGPUの増設に比例してNANDの搭載量も増え続ける構造になっています。
AIの学習・生成データの爆発的増加に加え、推論処理での高速読み書きや高価なDRAM・HBMの容量補完として、大容量・省電力なSSD(NAND)がデータセンターで不可欠になっているためです。
NAND型フラッシュメモリの有力メーカーはどこか
世界のNAND型フラッシュメモリ市場は、日・米・韓・中の大手6社による高度な寡占状態にあります。巨大な設備投資と最先端の3D積層技術(300層〜400層クラス)が求められるため、新規参入が極めて困難な業界です。
2026年時点の最新市場動向(売上シェア順)に基づく有力メーカーは以下の通りです。
| メーカー名 | 国・地域 | 市場シェア目安(2026年) | 主な特徴・強み |
| サムスン電子 (Samsung Electronics) | 韓国 | 約28〜30% | 世界首位。 最先端のV-NAND技術と圧倒的な生産能力を誇り、400層クラスの商用化やデータセンター向け超大容量SSDで業界を牽引。 |
| SKハイニックス (SK hynix / Solidigm) | 韓国 | 約18〜19% | 世界2位。 旧インテルのNAND事業(現Solidigm)を買収し急拡大。321層4D NANDの量産やAIサーバー向け高密度QLC SSDに強み。 |
| マイクロン (Micron Technology) | 米国 | 約15% | 米国唯一のメモリ大手でDRAMとNANDの双方を展開。第9世代3D NANDの商用化など、北米データセンター市場への強い供給網を持つ。 |
| キオクシア (KIOXIA) | 日本 | 約14% | NANDの発明元(旧東芝メモリ)。四日市・北上工場を拠点に「BiCS FLASH」を展開。AI向けの低遅延製品(XL-FLASH)や車載・モバイル向けに強み。 |
| サンディスク (SanDisk) | 米国 | 約11% | 2025年にウエスタンデジタル(WD)からフラッシュ部門が独立・再上場。キオクシアと製造合弁を組み、共同開発・生産を行う密接なパートナー。 |
| 長江存儲科技 (YMTC) | 中国 | 約14% | 中国の国策メモリメーカー。独自の貼り合わせ技術「Xtacking」を武器に急成長し、中国国内の巨大市場を背景にシェアを拡大。 |
業界構造の注目ポイント
- キオクシアとサンディスクの連合体制:キオクシア(シェア約14%)とサンディスク(約11%)は、日本の四日市工場・北上工場で共同投資・生産を行っており、両社を合算すると約25%のシェアとなって首位サムスン電子に迫る規模を持ちます。
- AIデータセンター需要による序列変動:従来はサムスン・SK・キオクシア連合が上位を占めていましたが、2026年に入りAIサーバー向けエンタープライズSSDの需要急増と価格上昇を背景に、マイクロンが売上シェアを伸ばしてキオクシア単体と並ぶ規模へ浮上しています。
- 中国YMTCの台頭:米国の輸出規制を受けつつも、中国国内での半導体自給化(国産代替)を追い風にYMTCが急速に存在感を高めており、2026年にはグローバルシェアで10%台半ばに達しています。
世界のNAND市場は、韓国のサムスン電子(首位)とSKハイニックス、米国のマイクロンとサンディスク、日本のキオクシア、中国のYMTCの大手6社による寡占状態です。なお、キオクシアとサンディスクは製造合弁で密接に連携しています。
コメント