この記事で分かること
DRAM大手・南亜の業績急拡大
台湾のDRAM(記憶用半導体)大手・南亜科技(ナンヤ・テクノロジー / Nanya Technology)の業績が急拡大しています。
2026年第2四半期決算において、南亜科技は粗利率79.5%という驚異的な数値を叩き出し、同期間のTSMCの会社予想(65.5%〜67.5%)を上回る高収益を達成しました。前年同期の粗利率がマイナス20.6%の赤字だった状況からの急劇なV字回復です。
南亜科技のDRAMの特徴は何か
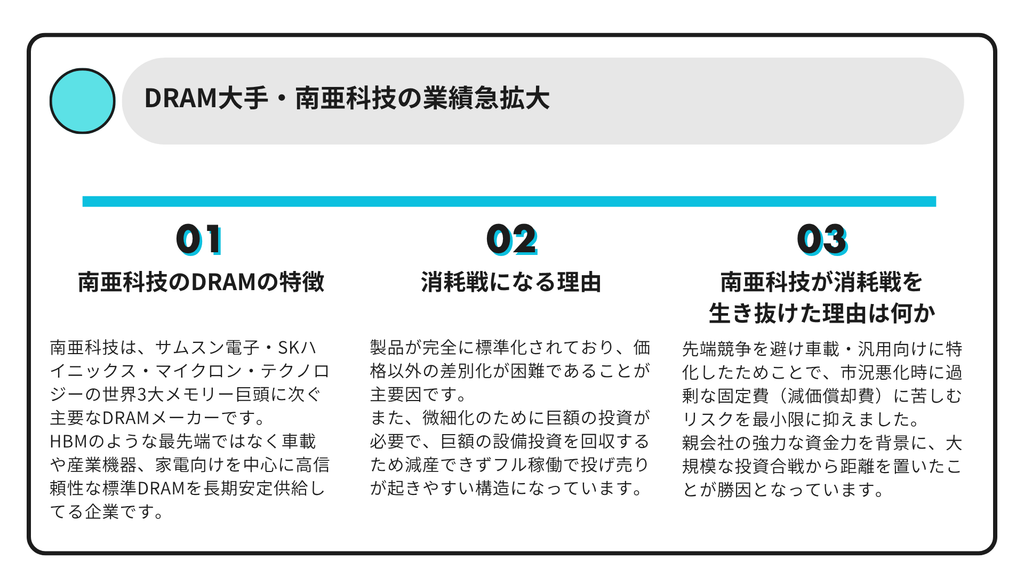
南亜科技(Nanya Technology)は、サムスン電子・SKハイニックス・マイクロン・テクノロジーの世界3大メモリー巨頭に次ぐ主要なDRAMメーカーであり、大手とは明確に差別化された以下のような製品戦略と技術的特徴を持っています。
1. 車載・産業機器に強い「高信頼性」と「長期安定供給」
- 耐環境性能:自動車向け品質規格(AEC-Q100、IATF16949)に適合し、-40~ 105℃ という厳しい温度環境でも動作する広温度範囲製品(Wide Temperature)をラインナップしています。
- 長期供給(Long Life Cycle): 産業機器や車載分野では同一構成での長期運用(10年以上)が求められるため、大手メーカーが製造収束(EOL)しやすい旧世代ノードや特定仕様の製品も安定して供給し続ける体制を整えています。
2. レガシーから標準品まで網羅する「幅広いポートフォリオ」
- ワンストップ供給: 一般的なPCやサーバー向けの標準DRAM(DDR3、DDR4、DDR5)から、モバイル・IoT向けの省電力製品(LPDDR4/4X、LPDDR5/5X)、さらには旧世代のDDR2まで幅広くカバーしています。
- 家電・通信・IoTでの圧倒的シェア: スマートTV、ルーター、STB(セットトップボックス)、監視カメラなどのコンシューマー・エレクトロニクス市場で高いシェアを誇ります。
3. 自社開発による「10nm級独自プロセス技術」
- 過去のライセンス依存から脱却し、自社開発の10nm級(1Anm, 1Bnm, 1Cnm)プロセスを採用しています。
- 1Anmプロセスによる8Gb DDR4の量産を皮切りに、DDR5やLPDDR5への展開を進めるとともに、将来的なEUV(極端紫外線露光)導入や先端パッケージング技術の開発も進めています。
4. 柔軟なカスタマイズと「KGD(Known Good Die)」対応
- ダイ形態での提供:システムLSI(SoC)メーカーと組み合わせて単一パッケージに封入するSiP(System in Package)向けに、高品質なテスト済みベアチップ(KGD)やカスタムRDL(再配線層)設計を提供しています。
- 先端接合技術: Wafer-to-Wafer(W2W)ボンディングや3D IC、TSV(シリコン貫通電極)など、顧客のシステム統合(SoC化)ニーズに応える後工程ソリューションの強化を進めています。
大手3社が最先端のHBM(高帯域幅メモリー)や大規模サーバー向け高容量DRAMに生産能力(ウエハー)を集中させる中、南亜科技は車載・産業・コンシューマー・汎用DRAM分野における不可欠な安定供給者として強い存在感を発揮しています。
自社開発の10nm級プロセスを採用し、車載や産業機器、家電向けを中心に高信頼性な標準DRAMを長期安定供給する点が特徴です。カスタムメモリや先進実装(3D IC等)にも対応し、幅広く展開しています。
なぜDRAM製造は価格破壊による消耗戦が起きやすいのか
DRAM製造で「価格破壊」と「設備投資合戦(消耗戦)」が起きやすいのは、製品が差別化できない標準品(コモディティ)であることと、半導体特有の極めて高い固定費構造が組み合わさっているためです。主要な要因は以下の4点に集約されます。
1. 製品の完全な標準化(価格以外の差別化が困難)
DRAMは業界団体(JEDEC)の標準規格に基づいて製造されるため、どのメーカーが作っても基本機能や互換性は同じです。
性能やブランドでの差別化が難しく、顧客側の購買基準が「価格」に集中するため、供給が少しでも過剰になると激しい価格競争(投げ売り)へ直結します。
2. 巨額の固定費と「フル稼働」のインセンティブ
クリーンルーム建設や最新露光装置(EUVなど)の導入には数千億円〜数兆円規模の投資が必要です。製造コストの大部分を「設備の減価償却費」が占めるため、工場を減産・停止させると製品1個あたりの固定費負担が跳ね上がり、原価が悪化します。
そのため、「市況が悪化して価格が暴落しても、工場を100%稼働させて売り切る方がマシ」という構造が働き、価格破壊に歯止めがかからなくなります。
3. 微細化技術によるコスト破壊と先行者利益
回路を微細化(10nm級の世代交代)させると、1枚のシリコンウエハーから採れるチップ数が1.5〜2倍に増え、チップ1個あたりの製造コストが劇的に下がります。
他社より先に巨額投資を行って微細化・量産化した企業が絶対的なコスト優位に立つため、投資を止めた企業は即座に市場から脱落します。これが止まらない設備投資合戦を生みます。
4. 投資決断から稼働までの「タイムラグ」
新工場の建設から量産立ち上げまでには2〜3年かかります。需要期に各社が一斉に設備投資を増やすと、数年後にすべての工場が同時に稼働を始め、一気に深刻な供給過剰へ陥ります(いわゆるシリコンサイクル)。
これらの理由から、過去のDRAM市場は「市況暴落時に競合が赤字で耐え切れず破綻・撤退するまで投資と増産を続ける」という過酷なチキンレースを繰り返してきました。
DRAMは差別化しにくい標準品で価格競争に陥りやすい上、巨額の設備投資を回収するため減産できずフル稼働で投げ売りが起きます。さらに微細化による原価低減合戦が終わりなき投資競走を招くためです。
南亜科技が消耗戦を生き抜けた理由は何か
南亜科技(ナンヤ・テクノロジー)が過酷なDRAM業界の消耗戦を生き抜くことができた主な理由は、強固な財務基盤と無謀な最先端レースを避けた差別化戦略にあります。
1. 台湾最大級の財閥「台塑グループ」の資本力
南亜科技の背後には、台湾最大の素材・化学コングロマリットである台塑グループ(Formosa Group)が存在します。
DRAM市況が暴落して数千億円規模の赤字が出る「メモリー・ウィンター」においても、親会社の強力な資金力とバックアップがあったため、破綻することなく耐え忍ぶことができました。
2. 先端投資競争を避けた「ポジショニング戦略」
サムスン電子などの三大巨頭が最先端プロセスやHBM(高帯域幅メモリー)で巨額の設備投資合戦を繰り広げる中、南亜科技は正面衝突を避けました。
- 高い耐久性や長期安定供給が求められる車載用、産業機器用、家電・IoT向けに特化。
- 三大巨頭が撤退・減産しやすい「標準DRAM(DDR3/DDR4など)」の確固たる供給者としてのポジションを確立しました。
3. 技術ライセンス依存からの脱却(自社技術の確立)
かつては米マイクロンやエルピーダメモリとの提携・ライセンスに依存していましたが、その後自社開発の10nm級(1Anm, 1Bnm等)プロセスを確立しました。他社へのライセンス料支払いを削減し、自社で原価率をコントロールできる技術力をつけたことが収益性の改善につながりました。
4. 慎重で身の丈に合った資本支出(Capex)
市況のピーク時に過度な増産投資を行わず、既存工場の微細化や歩留まり改善を中心に投資する慎重な設備投資姿勢を徹底しました。これにより、市況悪化時に過剰な固定費(減価償却費)に苦しむリスクを最小限に抑えました。
過剰なキャパ増設競争から距離を置き、「親会社の後ろ盾」と「堅実な汎用・車載市場へのシフト」を選択したことが、数々の競合が破綻した消耗戦を生き残れた最大の勝因です。
親会社(台塑グループ)の強力な資金力を背景に暴落期を耐え、先端競争を避け車載・汎用向けに特化したためです。自社技術の確立や慎重な設備投資で、大規模な投資合戦から距離を置いたことが勝因です。
コメント