この記事で分かること
IonQの受注増加と株価低迷
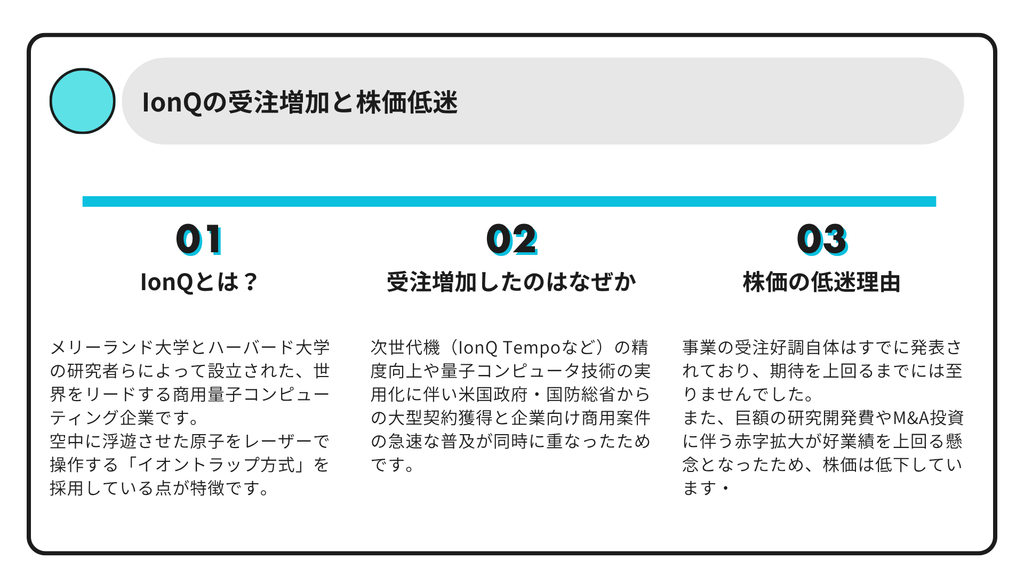
量子コンピュータの有力企業であるIonQ(イオンキュー)は納入待ちの受注残(ブック・オブ・ビジネス)が前年同期比で約4倍(約4億8500万ドル規模)に急増するなど、ビジネス自体は実需のフェーズへ確実にシフトしています
米国防高等研究計画局(DARPA)の量子コンピュータ評価プログラムの最終段階への進出に伴う最大3億ドル規模の契約など、政府機関や大企業からの信頼・引き合いが急ピッチで高まっています。
一方で、受注が4倍に急増しているにもかかわらず、株価は48%下落しています。
IonQはどんな企業か
IonQ(イオンキュー)は、2015年にメリーランド大学とハーバード大学の研究者らによって設立された、世界をリードする商用量子コンピューティング企業です。
2021年にはSPAC(特別買収目的会社)上場を果たし、純粋な量子ハードウェア専業企業としては世界で初めて株式公開(NYSE: IONQ)したパイオニア企業としても知られます。
1. コア技術:イオントラップ方式(Trapped-Ion)
量子コンピュータの実現方法にはいくつかの方式がありますが、IonQはイオントラップ方式を採用しています。
- 仕組み: 真空中に電場を用いて個々の原子(イッテルビウムやバリウムのイオン)を空中に浮遊・固定させ、レーザー光線を照射して量子状態(0と1の重ね合わせ)の制御や演算を行います。
- 主な強み:
- 高い忠実度(高精度): 自然界に存在する原子そのものを量子ビットとして使うため、製造ムラや個体差が存在せず、計算エラー(ノイズ)が非常に少ない特徴があります。
- 長時間のコヒーレンス: 量子状態(重ね合わせ状態)を維持できる時間(コヒーレンス時間)が比較的長く、複雑な演算に適しています。
- 全結合(All-to-All)接続: 特定の構造に依存せず、任意の量子ビット同士を相互に結合して演算できるため、回路設計の効率が高くなります。
- 常温動作: IBMやGoogleなどが推進する「超伝導方式」のように極低温(希釈冷凍機)を必要としない点も特徴です。
2. クラウド主導のビジネスモデル
IonQは自社のハードウェアを大手クラウドインフラを通じて提供し、商用アクセスを拡大しています。
- 主要パートナー:
- AWS(Amazon Braket)
- Microsoft Azure Quantum
- Google Cloud Marketplace
- 自社サービス(IonQ Quantum Cloud)
- 主要な実証・提携実績:
- 自動車: 現代自動車(Hyundai)とEVバッテリー用材料シミュレーションや自動運転画像認識の共同開発。
- 創薬・化学: アストラゼネカ(AstraZeneca)やGE Researchとの実証研究。
- 政府・国防: DARPA(米国防高等研究計画局)との次世代量子コンピューティング開発プログラムなど大規模契約。
3. 主な競合との位置づけ
- 超伝導方式(IBM, Google): 演算速度は非常に高速ですが、冷却装置が大型化し、量子ビットごとの個体差やノイズ処理が課題となります。
- 同方式のライバル(Quantinuum): Honeywell傘下のQuantinuum(クアンティナム)もイオントラップ方式の強豪であり、技術面・商業化のスピードでしのぎを削っています。
4. 今後の挑戦課題
- スケーラビリティ(大規模化): イオントラップ方式は1つのトラップ内に並べられるイオンの数に物理的限界があるため、光接続(光ファイバー等)やマルチトラップ技術を介したスケーリングの確立が不可欠です。
- 収益化・黒字化への移行: 高速な技術投資と先行開発コストに伴い赤字が続いており、積み上がった受注(Bookings)を着実に実売上と営業キャッシュフローへと換算していく段階に入っています。
真空中に浮遊させた原子をレーザーで操作する「イオントラップ方式」を採用し、高精度な量子演算を実現する米国の量子ハードウェア企業です。AWSやGoogle等のクラウド経由で企業や政府に商用提供しています。
受注が急増したのはなぜか
IonQの受注(Bookings)が急速に拡大した理由は、技術の実用化に伴い政府・防衛機関からの大型契約獲得と企業向け商用案件(クラウド・現地導入)の急速な普及が同時に重なったためです。
1. 米国政府・国防総省(DARPA)からの大型契約
- DARPA(国防高等研究計画局)との案件: 量子コンピュータの評価・実証プログラム(Quantum Benchmarking Initiative)で最終段階に進出し、最大3億ドル規模の大型契約を獲得したことが受注残高(バックログ)を大幅に押し上げました。
- 量子センシング・原子時計関連:2025年に買収したVector Atomicの技術を活かし、DARPAの次世代高精度原子時計プログラム(Evergreen-05)などで数千万ドル規模の追加入札・契約を獲得しています。
2. 次世代機(IonQ Tempoなど)の精度向上と世界記録
- 量子ビットの制御精度を示す「2量子ビットゲート忠実度(Fidelity)」で99.99%という世界最高水準の性能を達成しました。
- これにより、「研究段階」から「事業に使える実用的な精度の計算ができる段階」へと移行し、顧客が数百万ドル規模の長期契約を安心して結べる環境が整いました。
3. 大手ハイパースケーラー経由のエンタープライズ利用拡大
- AWS(Amazon Braket)、Microsoft Azure、Google Cloudといった主要クラウドプラットフォームでの利用実績が着実に積み重なっています。
- 製薬(アストラゼネカ)、自動車(現代自動車)、エネルギー、金融などのグローバル大企業が、バッテリー材料開発や創薬シミュレーション向けに実証プロジェクトの規模を拡大させています。
4. ハードウェア自社生産(ファウンドリ)体制の確立
- 半導体ファウンドリのSkyWater社を買収・提携するなど、自社内で量子チップや関連部品を製造・供給できる基盤を整えました。
- これにより、オンプレミス(現地設置型)の量子システムを研究機関や政府機関へ直接納入・販売する高単価な大型商談が成立しやすくなりました。
DARPA(米国防高等研究計画局)との最大3億ドル規模の大型契約獲得が最大の要因です。さらに高精度な次世代機開発や企業との実証実験拡大、クラウド・直販経由の需要増加が重なり受注が急増しました。
なぜ、株価が下落しているのか
受注が急増しているにもかかわらずIonQの株価が急落している主な理由は、「事業の受注好調」と「株式市場でのリスク・評価(バリュエーション)」のズレにあります。
1. 期待値が高すぎたことによる「材料出尽くし」
株価は事前に「好決算・大型受注」を織り込んで大幅に上昇(バリュエーションが高騰)していました。
そのため、実際に素晴らしい受注実績が発表されても「すでに織り込み済み」と捉えられ、利確(利益確定売り)の口実になってしまいました。
2. 赤字の継続と資金調達(株式希薄化)への懸念
受注(売上見込み)は伸びていますが、次世代機開発や企業買収・インフラ投資に伴う巨額の先行投資により大きな赤字(営業損失)が続いています。
黒字化への道のりがまだ遠い中、事業資金をまかなうための「新株発行による1株あたり価値の希薄化」を投資家が警戒しています。
3. 金利やハイテク環境の変化(マクロ要因)
金利の高止まりや市場全体のリスクオフ局面では、未黒字のハイテク成長株から資金が抜けやすくなります。
IonQのように「将来の利益を期待して買われている銘柄」は、市場心理が悪化した際に真っ先に売り標的となりました。
「本業の受注獲得は極めて順調だが、高過ぎた期待感の修正と、赤字解消・資金希薄化への不安から株価調整が起きた」のが下落の根本的な理由です。
巨額の研究開発費やM&A投資に伴う赤字拡大が好業績を上回る懸念となったためです。割高な株価水準に対する警戒感や、資金調達に伴う株式希薄化リスクから、期待先行で買われていた株に利益確定売りが集中しました。
コメント