この記事で分かること

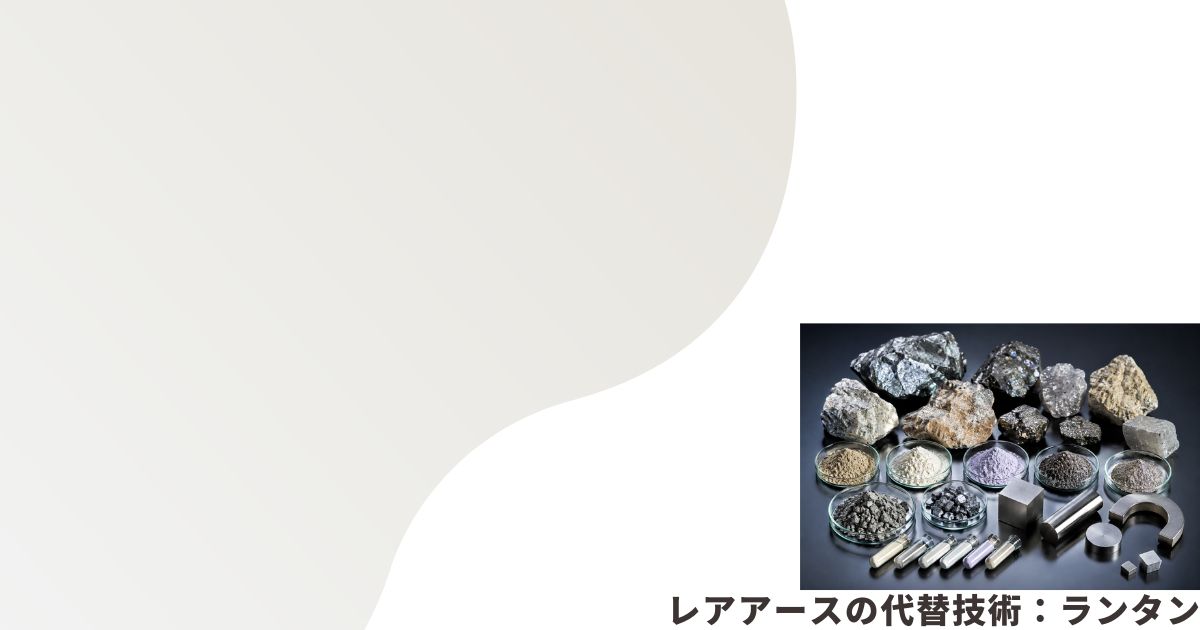
レアアースの代替技術:ランタン
2026年上半期(1〜6月)における日本のレアアース(希土類)輸入量は、中国による対日輸出規制導入前(2024年同期)の約2割にまで大きく落ち込んでいることが判明しました。
EV(電気自動車)の駆動用モーターや半導体製造装置・材料に不可欠なレアアースの調達急減に対し、ベトナムや米国など中国以外からの代替調達や内製化が進んでおらず、サプライチェーンへの強い懸念が広まっています。
第三国ルートの本格化など調達先の多角化を進めてるとともに、代替技術の実用化が強く望まれています。
前回は固体酸化物形燃料電池(SOFC)の電解質でのスカンジウムフリー化に関する記事でしたが、今回はランタンに関する記事となります。
ランタンの用途は何か
レアアース(希土類元素)の一つであるランタン(La)は、その特異な化学的・物理的性質(高屈折率、触媒活性、水素吸容能力など)を活かして、光学ガラス、自動車の排ガス浄化触媒、二次電池など幅広い産業分野で重要な用途を持っています。
主な用途
- 光学レンズ・ガラス(高屈折率・低分散ガラス)
- ガラスに酸化ランタン(La2O3)を添加すると、屈折率が高く、光の分散が少ない(色収差を抑えられる)高品質なガラスを作ることができます。
- 用途: 高級カメラの交換レンズ、顕微鏡、内視鏡、望遠鏡、スマートフォンや監視カメラの光学系レンズなど。
- 自動車の排ガス浄化触媒
- ガソリン車やディーゼル車の排ガスを浄化する三元触媒の添加剤(安定剤)として、酸化セリウムなどと共に使用されます。
- 役割: 触媒の耐熱性を高め、高温下でも触媒の表面積が低下して性能が落ちるのを防ぎます(熱劣化の防止)。
- 水素吸蔵合金(ニッケル水素電池の負極材)
- ランタンを含む希土類-ニッケル系(LaNi5系など)の水素吸蔵合金は、水素を効率よく吸蔵・放出できます。
- 用途: ハイブリッド車(HV)の駆動用バッテリーや、ニッケル水素二次電池(Ni-MH)の負極材料。
- 石油精製(流動接触分解:FCC)の触媒
- 原油からガソリンなどの軽質油を効率よくひび割れ(分解)させる石油精製の触媒(ゼオライト系触媒)の安定化成分として使用されます。
- セラミックス・電子部品
- 特殊な電子セラミックスの添加剤や、誘電体材料の原料として利用されます。
- 蛍光体(LEDや照明)
- かつてはカラーテレビのブラウン管の赤色・緑色発光などの蛍光体材料として広く使われていましたが、現在は一部の特殊な照明や蛍光・発光材料に用いられています。
ランタンの立ち位置
ランタンは地殻中の存在量がレアアースの中でも比較的豊富(セリウムに次いで2番目に多い)な元素ですが、現代のハイテク産業、特に光学機器、環境浄化技術、車載用電池の分野において欠かすことのできない基幹素材となっています。
ランタン(La)は高屈折率・低分散を活かしたカメラ等の光学レンズ、排ガスを綺麗にする自動車用触媒、HV車等のニッケル水素電池(負極材)、石油精製触媒などに広く用いられる重要素材です。
ランタンの供給リスクはどうか
ランタン(La)の供給リスクは、同じレアアースでもネオジム(Nd)やジスプロシウム(Dy)といった「磁石向け重希土類」とは異なる特有の構造を持っています。
「資源としての絶対量・採掘量の不足リスク」は極めて低いものの、「地政学的リスク(中国依存度)」と「共生生産に伴う不均衡」というリスクを抱えています。
1. 供給供給リスクを下げている要因(比較的安定している理由)
- 存在量が非常に豊富(軽希土類)
- ランタンは「軽希土類(LREE)」に分類され、レアアース鉱石(バストネサイトやモナザイトなど)の中にセリウム(Ce)に次いで多く含まれています。
- 地殻中の埋蔵量自体が非常に多く、ニッケルやコバルトなどの他の産業用金属と同等以上に存在します。
- 供給過剰(構造的なバランシング問題)
- EVや風力発電機向けにDemandが高騰しているネオジム(Nd)やプラセオジウム(Pr)を採掘・分離精製する際、副産物としてランタンやセリウムが必然的に大量に生産されます。
- そのため、市場全体としては需要に対して供給が潤沢(むしろ供給過剰傾向)であり、「手に入らなくなる物理的不足リスク」は低い元素です。
2. 懸念される主な供給リスク要因
① 中流・下流工程(分離精製)における対中依存
- 精製シェアの偏り: 鉱石の採掘自体はアメリカ(マウンテンパス鉱山など)やオーストラリアでも行われていますが、それらを化学的に分離・精製して高純度化する工程(分離精製プラント)の多くを依然として中国が独占(世界シェアの7〜8割超)しています。
- 輸出規制・地政学リスク: 中国政府による希土類の輸出管理規制(技術・製品の輸出制限や許可制の厳格化)が強化された場合、物理的な供給量が足りていても日本や西側諸国への供給ルートが滞るリスクがあります。
② 採掘・精製プロセスの環境負荷(環境規制リスク)
- ランタンの精製には多量の化学薬品とエネルギーを消費し、放射性物質(トリウムなどを含む鉱石)や有害廃棄物の処理が伴います。
- 各国の環境規制強化により、中国国外での新たな精製プラント立ち上げや操業コストが高騰しやすく、代替サプライチェーンの構築に時間がかかるというリスクがあります。
③ 経済的持続性のリスク(低価格問題)
- ランタンは供給が潤沢なため、高価な重希土類に比べて市場価格が低廉です。
- 価格が安すぎるため、中国以外の鉱山・精製事業者がランタンの単体販売で利益を出すことが難しく、西側企業が脱中国サプライチェーンを独立して維持・採算化する際のボトルネックになりやすい面があります。
まとめと今後の展望
- リスクの性質: 「絶対的な枯渇・不足リスク」ではなく、「サプライチェーンの偏り(中国依存)による地政学的・物流的リスク」が本質です。
- 対策の動き: 日本や米欧では、光学レンズや触媒向け高品質ランタンの安定調達に向け、オーストラリア(ライナス社)やアメリカでの精製能力強化、ならびにリサイクル技術の確立など、供給源の分散化(フレンド・ショアリング)が進められています。
ランタンの地殻存在量は豊富で物理的枯渇リスクは低いものの、分離・精製工程の大部分を中国が占めるため、地政学的な供給制限リスクを抱えています。また、価格の安さが西側諸国の精製事業採算化を阻む要因です。
なぜ分離精製を中国で独占しているのか
中国がレアアースの分離精製(製錬)工程で世界の約9割という圧倒的シェアを握るに至った背景には、主に以下の4つの複合的な理由があります。
1. 「溶媒抽出」という難度の高い技術と膨大な設備投資
- レアアース元素群は化学的性質が極めて似通っているため、単に溶かすだけでは個別の元素(ランタン、ネオジムなど)に分離できません。
- 分離には「溶媒抽出(化学薬品を使ってわずかな物性の差で1元素ずつ分ける工程)」を何百段階(時には数百〜数千段の抽出槽)も繰り返す必要があります。
- この複雑なプラントを構築・運用するノウハウと巨大な設備投資を、長年継続して行ってきたのが中国です。
2. 精製に伴う厳しい「環境・放射性廃棄物コスト」の肩代わり
- レアアース鉱石の多くには、放射性物質であるトリウムやウラン、および有害な化学廃棄物が含まれます。
- 1980〜1990年代、欧米諸国(米国のマウンテンパス鉱山など)は厳しい環境規制と処理コストの増大に耐えかね、国内での分離精製事業から軒並み撤退・閉鎖しました。
- 当時、環境規制が比較的ゆるやかだった中国が「世界の公害リスクと処理コストを引き受ける形」で精製を引き受け、世界市場を制覇していきました。
3. 国家戦略としての長期的な産業育成と価格競争力
- 中国は1980年代から(鄧小平の「中東に石油あり、中国にレアアースあり」という方針のもと)レアアースを国家戦略物資と位置づけました。
- 国有銀行による融資、補助金、安い人件費やエネルギーコストを活用し、他国が太刀打ちできない低価格で市場に精製製品を供給し続けました。
- これにより西側の競合企業は軒並み倒産・撤退に追い込まれ、競合が存在しない「独占状態」が完成しました。
4. 採掘から最終製品(磁石・光学材)までの一貫サプライチェーン
- 中国は単に鉱石を分離するだけでなく、精製した金属を高性能磁石(ネオジム磁石など)や部品に加工する下流産業まで自国内に集積させました。
- 自国で精製して自国の工場で製品化する巨大な国内経済圏(スケールメリット)を確立したため、精製工程単体でも他国よりはるかにコスト効率が良い構造になっています。
中国の独占は「たまたま鉱石が採れたから」ではなく、「他国が環境・コスト面で放棄した危険で手間のかかる精製工程を、国家主導で長年引き受け、産業として完結させた結果」生じたものです。
中国の分離精製独占は、欧米諸国が環境規制やコスト増で精製から撤退した一方、中国が国家主導で膨大な設備投資・公害リスク・安価な労働力を引き受け、他国を排逐する低価格と技術体系を確立したためです。
コメント