この記事で分かること
日東紡半導体パッケージ基板用ガラス材料増強
日東紡は半導体用ガラス材料に200億円投資、2029年度に生産能力を3.6倍まで増強する予定であることを発表しています。
AIアクセラレータやGPUなどの高性能半導体パッケージ基板には、熱膨張が極めて少なく、高速信号の伝送ロスを抑える日東紡の「Tガラス(低熱膨張・高強度ガラス繊維)」およびその加工品(ガラスクロス)が事実上の標準(デファクトスタンダード)として採用されています。
生成AI向けデータセンターの構築ラッシュを背景に、基板材料の供給不足がボトルネックの一つとなっており、AIインフラ増強のボトルネックを解消し、中長期的な業容拡大を牽引する増強として注目されています。
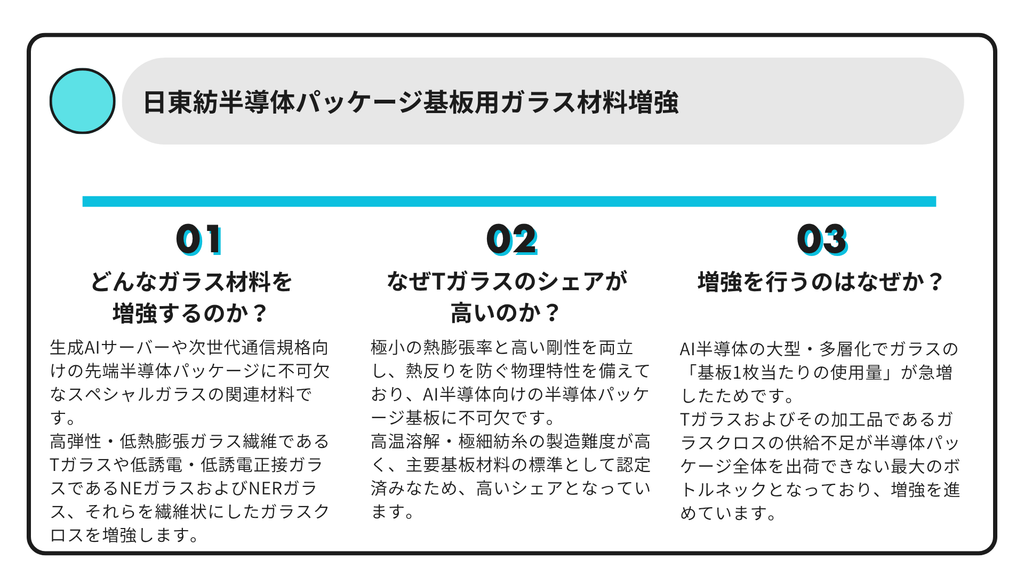
どんなガラス材料を増強するのか
日東紡が生産を急ピッチで増強しているのは、生成AIサーバーや次世代通信規格向けの先端半導体パッケージに不可欠な「スペシャルガラス(特殊組成ガラス)」の関連材料です。
1. 増強の対象となる主なガラス材料
- 「Tガラス」(高弾性・低熱膨張ガラス繊維)
- 特徴:熱による基板の反りや変形を極限まで抑え、高い機械的強度を持つガラス繊維です。
- 用途:AIアクセラレータや高性能GPU、先端CPUなどを載せるパッケージ基板(ICsubstrate)において、微細な配線の破断を防ぐために事実上の標準(デファクトスタンダード)として使われています。
- 「NEガラス」および「NERガラス」(低誘電・低誘電正接ガラス)
- 特徴: シグナルの伝送ロス(信号の減衰や遅延)を大幅に低減できる特殊組成ガラスです。
- 用途:AIデータセンターの高速大容量化や、次世代通信規格(5G/6Gなど)に対応するサーバー向け基板での需要が急増しています。
- ガラスクロス(スペシャルガラス用クロス)
- 上記の「Tガラス」や「NE/NERガラス」などの特殊ガラス繊維を、布状に織り上げた基材です。
- 半導体パッケージの芯材やビルドアップフィルムの補強材として使われ、日東紡は糸(ファイバー)の製造からクロスへの加工(織布工程)まで一貫して高いシェアを持っています。
AIサーバー向け半導体パッケージの基板に不可欠な「Tガラス」(低熱膨張・高強度)や「NEガラス」(低伝送ロス)等の特殊ガラス繊維、およびそれを織り上げた高機能ガラスクロスの生産能力を増強します。
なぜTガラスのシェアがたかいのか
日東紡のTガラス(Specialty Glass)がAI半導体パッケージ基板市場で圧倒的なシェアを保持している背景には、高度な物性バランスと半導体業界特有のエコシステム(デファクトスタンダード化)が存在します。
1. 「低熱膨張」と「高ヤング率」の両立
大型化・高密度化が進むAIアクセラレータ(GPUや各種XPU)の基板は、動作時の発熱と冷却サイクルによる熱歪み(反り)の抑制が最大の課題です。
- 低CTE(熱膨張係数): 一般的なEガラスに比べ熱膨張率が極めて低く、シリコンチップ(熱膨張係数 約2.6 ×10⁻⁶/K)と基板材料との熱膨張差を極限まで縮小します。
- 高ヤング率(高剛性): 高い物理的強度を持つため、薄型化された多層有機基板(ABF基板等)でも剛性を保ち、マイクロバンプの接続不良や破断を防止します。
2. 特殊組成の溶解・均一紡糸技術という参入障壁
Tガラスは、アルミナやシリカなどの配合割合を調整した特殊な無機組成を持ちます。
- 極めて高い融点と高温粘性: Eガラスと比較して溶融温度が著しく高いため、耐火物炉の侵食対策や温度制御が極めて難しく、製造ラインの構築自体に高度なノウハウを要します。
- 超極細・均一紡糸: 数微米単位の均一なガラス単繊維(フィラメント)を連続かつ欠陥なく引き揃える技術において、同社は長年蓄積された設備設計力とプロセス制御技術を有しており、後発メーカーの安易な参入を阻んでいます。
3. 微細織布(織物)工程の一貫製造能力
ガラス繊維(糸)を作るだけでなく、それを超薄型かつ開繊(平面状に隙間なく分散)処理してガラスクロス(織布)に加工する技術でも世界屈指の精度を持ちます。
ビルドアップ樹脂層の絶縁信頼性やレーザー経由加工(Via開口)の加工性を低下させない高品質なクロスを安定供給できる体制が確立されています。
4. 業界標準としてのロックイン(認定の壁)
半導体業界では、基板の信頼性評価(熱衝撃試験やリフロー耐性試験等)に莫大な時間とコストを要します。
- 主要な材料メーカー(味の素ファインテクノなど)のビルドアップフィルムやCCL(銅張積層板)メーカーの設計が、あらかじめ日東紡のTガラスの物理定数を前提に最適化されています。
- 一度評価・認定(Qualified)を受けた素材を変更することは、歩留まり低下の致命的リスクを伴うため、競合他社への切り替えが起きにくい強力なロックイン構造が形成されています。
日東紡のTガラスは、極小の熱膨張率(低CTE)と高い剛性を両立し、AI半導体基板の熱反りを防ぐ物理特性を備えます。高温溶解・極細紡糸の製造難度が高く、主要基板材料の標準として認定済みなため他社への代替が困難です。
大幅な増強を行うのはなぜか
日東紡が200億円規模に及ぶ3.6倍もの大幅な増強に踏み切る理由には、「生成AIの急拡大に伴う需要の爆発」と「ボトルネック解消によるシェア完全掌握」が挙げられます。
1. AIアクセラレータ需要の急増と「パッケージ大型化」
NVIDIAの「Blackwell」に代表される最新のAI向けGPU/XPUは、複数のシリコンチップを高密度に並べる「チップレット構造」を採用しており、半導体パッケージ基板自体が従来より著しく大型化・多層化しています。
基板が大きくなるほど熱による「反り」や歪みが致命的な歩留まり低下を引き起こすため、基板1枚あたりに使われるTガラス(高剛性・低熱膨張)の採用量と必要スペックが飛躍的に跳ね上がっています。
2. サプライチェーン最大級のボトルネック解消
現在、AIインフラの製造工程において、Tガラスおよびその加工品であるガラスクロスの供給不足が「半導体パッケージ全体を出荷できない最大のボトルネック(瓶の首)」の1つとなっています。
主要なお客様であるビルドアップフィルムメーカー(味の素ファインテクノ等)や積層板(CCL)メーカー、さらにはエンドユーザーである米IT大手(メガスケーラー)からの強烈な増産要請に応える必要があります。
3. 追随する競合を突き放す防衛的・攻めの投資
ガラスファイバーの溶融・紡糸技術は参入障壁が高いものの、市場の急成長に伴い台湾や中国の競合メーカーもキャパシティ増強や追随を狙っています。
日東紡は需要が本格化する2020年代後半に向けて他社が追いつけない圧倒的な供給体制(生産能力3.6倍)を先行して構築することで、業界標準としてのデファクトスタンダードの地位と市場シェアを確固たるものにする狙いがあります。
AI半導体の大型・多層化でガラスの「基板1枚当たりの使用量」が急増したためです。供給不足が業界全体のボトルネックとなっており、巨額投資で供給責任を果たし競合の追随を跳ね返します。
コメント