この記事で分かること
サプライチェーン変革:半導体製造以外での独占
2024年3月に発生した米ボルティモアのフランシス・スコット・キー・ブリッジ崩落事故は、現代のグローバルサプライチェーンに潜む「単一障害点(SPOF: Single Point of Failure)」のリスクと、脆弱なインフラ依存の危険性を象徴する出来事となりました。
ボルティモア港は全米1位の自動車・軽トラック取扱量(年間約75万〜80万台)を誇り、農機・建設機械や石炭などの重要輸出入拠点でした。航路閉鎖により、自動車メーカーや重機メーカーの物流が直ちに停滞しました。
従来の「コスト削減・最適化」を中心とした硬直的なサプライチェーンから、地政学リスク・自然災害・インフラ事故などの外乱に対して流動的かつ自己修復的に変化できる構造(Dynamic Capabilities)へと進化させることが、今後の製造業・物流業における最重要課題となっています。
前回はレーザテックとディスコの懸念軽減方法に関する記事でしたが、今回は半導体製造以外にどんな独占的名企業がサプライチェーンの懸念となるのかに関する記事となります。
半導体製造以外で世界独占状態の企業はどこか
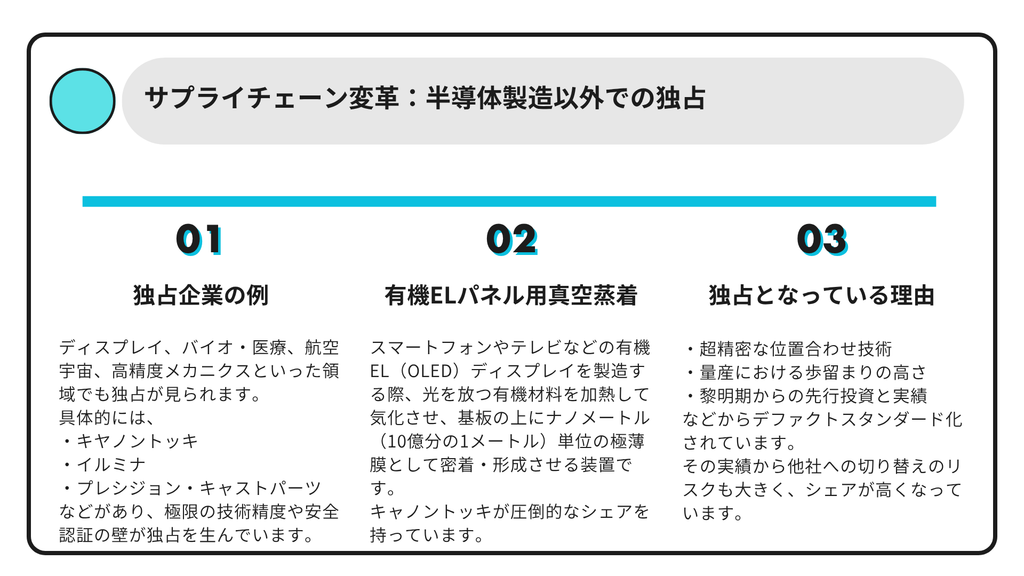
半導体以外の分野においても、ディスプレイ、バイオ・医療、航空宇宙、高精度メカニクスといった「極限の技術精度」や「安全基準の壁」が存在する領域で、特定企業が製造装置や専門工場(受託製造)を世界独占(または事実上の独占)する事例が存在します。
1. ディスプレイ分野(製造装置)
- キヤノントッキ(日本)
- 対象:有機EL(OLED)パネル用真空蒸着装置
- 状況: 高解像度なスマートフォン(iPhoneやGalaxyなど)に搭載される有機ELパネルの回路に、有機材料をナノメートル単位で均一に蒸着させる巨大装置で世界シェアをほぼ独占(中小型高品質パネル向けで事実上100%近く)。1台数百億円規模でありながら注文から納品まで数年待ちとなる、ディスプレイ業界最大の単一障害点(SPOF)です。
2. バイオ・医療・ゲノム分野(製造装置)
- イルミナ(Illumina / アメリカ)
- 対象:次世代DNAシーケンサー(遺伝子解析装置)
- 状況: 個人の全ゲノム解読やがんの個別医療、遺伝子病の解析に不可欠な次世代シーケンサー(NGS)市場で世界シェア70〜80%以上を保持。機器本体だけでなく、解析時に使い捨てる専用試薬・試薬チップも独占供給しており、世界のゲノム研究・医療診断インフラを一手に握っています。
3. 航空宇宙分野(専門工場・受託ファウンドリ)
- プレシジョン・キャストパーツ(PCC / アメリカ)
- 対象: ジェットエンジン用超合金精密鋳造(専門ファウンドリ)
- 状況: GE、ロールス・ロイス、サフランなどの主要エンジンメーカー向けに、高熱・高圧に耐える特殊ニッケル/チタン合金のタービンブレードや構造部品を供給する世界最大の受託専門工場。航空機の超厳格な安全認証と技術障壁により事実上の独占状態にあり、同社工場の生産が止まると世界の大型商用航空機の製造ライン全体がストップします。
- スピリット・エアロシステムズ(Spirit AeroSystems / アメリカ)
- 対象: 大型旅客機の胴体・構造体製造(専門製造工場)
- 状況: ボーイング737などの機体胴体(Fuselage)を一括して受託製造する専門工場。代替がきかない航空宇宙業界における構造的SPOFとして知られます。
4. 高精度メカニクス・機械部品分野(専門構造)
- シマノ(日本)
- 対象: ロードバイク・自転車用変速機・駆動系パーツ(コンポーネント)
- 状況: 競技用・高級スポーツ自転車の変速機やブレーキなどの駆動パーツで世界シェア約70〜80%を握ります。完成車メーカー(トレック、スペシャライズド等)は自社ブランドの自転車を製造していても、その心臓部である駆動系はシマノのパーツ・システムに全面依存しています。
なぜ半導体以外でも独占が生まれるのか
- 技術の「ブラックボックス化」と熟練度: 有機ELの蒸着やエンジンの精密鋳造など、物理学・材料工学だけでなく現場の微調整ノウハウが不可欠で他社が模倣できない。
- 規格とプラットフォームの支配: 装置だけでなく専用の試薬(イルミナ)や専用パーツ群(シマノ)とセットで規格化し、顧客をロックインする。
- 厳しい安全認証・クオリフィケーションの壁: 航空宇宙や医療分野では、サプライヤーの変更に数年の評価・認証期間がかかるため、一度独占した企業からの切替が困難。
有機EL蒸着装置をほぼ独占するキヤノントッキや、ゲノム解析装置のイルミナ、航空エンジン用精密鋳造を担うプレシジョン・キャストパーツ等があります。極限の技術精度や安全認証の壁が独占を生んでいます。
有機ELパネル用真空蒸着装置とは何か
有機ELパネル用真空蒸着装置とは、スマートフォンやテレビなどの有機EL(OLED)ディスプレイを製造する際、光を放つ有機材料を加熱して気化させ、基板の上にナノメートル(10億分の1メートル)単位の極薄膜として密着・形成させる装置です。
有機ELディスプレイ製造における「最重要かつ最も難易度が高い工程」を担っています。
主な仕組みと工程
- 高真空空間(チャンバー)の維持
- 有機材料は空気中の水分や酸素、微細なホコリに触れると即座に劣化・破壊されます。そのため、装置内は宇宙空間に近いレベルの「高真空状態」に保たれます。
- 材料の加熱と気化(蒸発)
- 真空容器の底部にある蒸発源(坩堝)で赤(R)・緑(G)・青(B)などの有機発光材料を加熱し、蒸気(ガス)として上方に飛散させます。
- 超精密位置合わせ(マスクアライメント)
- 基板の手前に「ファインメタルマスク(FMM)」と呼ばれる数ミクロン単位の微細な穴が開いた金属板を配置します。飛散した有機材料はこのマスクを通り抜け、基板上の指定されたピクセル位置だけに正確に付着します。
なぜ極めて技術難易度が高いのか(独占の理由)
- ナノメートル単位の「ズレ補正」技術
- 薄く巨大なガラス基板や金属マスクは、自重や熱によって僅かに歪みます。この歪みをリアルタイムで光学検知し、数マイクロメートル〜ナノメートル単位で位置を補正して重ね合わせる高度なメカトロニクス技術が必要です。
- 膜厚の極限的な均一性
- 発光層の厚さはわずか数十ナノメートル程度です。広大な基板全体にわたって、分子レベルでムラなく均一な厚さで蒸着させなければ、ディスプレイの表示色や明るさがバラついてしまいます。
- 歩留まり(不具合率)への直接的影響
- 1ピクセルでも位置ズレや不純物混入が起きると表示不良(ドット抜け)となるため、ディスプレイメーカーの収益性を左右する最大の要因となります。
この「基板のたわみを抑える精密制御」と「高真空下での安定稼働」を圧倒的な完成度で両立させているのが日本のキヤノントッキであり、高品質スマホ用有機ELラインにおけるシェア独占につながっています。
高真空環境下で有機発光材料を加熱・気化させ、基板上にナノ単位の均一な極薄膜を形成する有機ELディスプレイ製造の中核装置です。超精密な位置合わせ技術により画素を配置し、パネルの画質と歩留まりを左右します。
なぜキヤノントッキのシェアが高いのか
キヤノントッキが有機ELパネル用真空蒸着装置市場で圧倒的なシェア(特に高品質な中小型ディスプレイ向けで事実上の独占)を誇る背景には、「超精密な位置合わせ技術」「量産における圧倒的な歩留まり(良好品率)の高さ」「黎明期からの先行投資と実績」という3つの決定的な要素があります。
1. 超精密アライメント(位置合わせ)技術の圧倒的格差
有機ELの製造では、半導体のように「成膜した後に不要な部分を削る(エッチング)」という手法が使えません。
そのため、加熱して気化した有機材料を、数ミクロン単位の微細な穴が開いた「ファインメタルマスク(FMM)」に通しながら直接基板上に塗り分ける(パターニング)必要があります。
- キヤノントッキの強み: 真空状態かつ高温の環境下で、自重や熱で歪むガラス基板とメタルマスクをナノ・マイクロメートル単位で一瞬で位置合わせ(アライメント)する独自の光学検出・制御技術を持っています。この精度が他社を大きく引き離しています。
2. 「量産ライン」でラインを止めない圧倒的な歩留まりと安定性
ディスプレイメーカーにとって、1台数百億円規模の装置を導入する際、最も重要な指標は「1日に何枚のパネルを不良なし(高歩留まり)で成膜できるか」です。
- キヤノントッキの装置(System-ELVESS等)は、真空ロボットによる全自動の基板搬送、広大な面積に均一に膜を張る成膜技術、そして故障の少なさを高度に融合させています。他社機に比べて歩留まり(完成品の率)が格段に高く、結果的にパネルメーカーの製造コストを最も安く抑えられるため、選ばれ続けています。
3. 他社が撤退した「暗黒期」を乗り越えた先行者利益
有機ELがスマートフォンに採用される以前の2000年代初頭、多くの装置メーカーは技術的難度と市場の小ささから開発から撤退しました。
- 粘り強い先行投資: 旧トッキ社は有機ELの将来性を信じて1980年代から粘り強く技術開発を継続。他社が追いつけないレベルの膨大な特許と現場ノウハウ(泥臭い試行錯誤の積み重ね)を独占的に蓄積しました。
4. キヤノングループ参加による「資金力」と「精密技術」の融合
2000年代半ば、資金繰りに苦しんでいたトッキをキヤノンが買収(2007年)しました。
- キヤノンが半導体・液晶露光装置の製造で培ってきた高度な光学・精密計測技術および巨大な研究開発資金が注入されたことで、技術の完成度が飛躍的に向上しました。
5. デファクトスタンダード化による「高いスイッチングコスト」
サムスンディスプレイが初期のiPhone向け有機ELパネル供給を独占できたのは、キヤノントッキの装置をラインに世界で初めて大量導入したからです。
以降、AppleやGoogleなどの最先端スマホメーカーが要求する「超高精細パネル」の製造品質基準そのものが、「キヤノントッキの装置で作ること」を前提としたスペックになりました。
パネルメーカー側も、実績のない他社機に乗り換えてライン全体の歩留まりを落とすリスクが取れない状態(強力な顧客ロックイン)が完成しています。
真空下で基板とマスクをナノ単位で合わせる超精密位置合わせ技術と、圧倒的な高歩留まりを実現する量産安定性が強みです。他社が撤退した黎明期からの先行投資によるノウハウ蓄積とデファクト化が独占を支えています。
キヤノントッキのサプライチェーンの懸念を軽減方法は何か
キヤノントッキの有機EL(OLED)用真空蒸着装置を使用する側(Samsung Display、LG Display、BOEなどの大手ディスプレイメーカー)にとって、同社への依存は「納期遅延による新工場の立ち上げ遅れ」や「稼働停止による巨額損失」につながる最大のサプライチェーンリスク(SPOF)です。
ユーザー企業は、この懸念を軽減するために以下のような対策を講じています。
1. 競合・セカンドベンダー(Sunic SystemやULVAC等)の育成と採用
特定1社への依存を打破するため、パネルメーカーは他社製蒸着装置の評価・導入を進めています。
- マルチソーシングの推進: 韓国のSunic System(スニックシステム)や日本のULVAC(アルバック)などの競合メーカーに対し、評価ラインを提供したり共同開発を行ったりしています。
- ラインごとの使い分け: 最先端のフラッグシップスマホ用ラインにはキヤノントッキ機を優先配置しつつ、R&Dラインや特定世代(Gen 8.6等)の量産ラインには競合装置を採用することで、調達リスクを分散させています。
2. 巨額の前金(手付金)と超長期予約による納入枠確保
装置の製造リードタイムが1〜2年以上と非常に長いため、計画通りの工場立ち上げを保証する戦略をとっています。
- 優先スロットの確保: 数年先の投資計画に基づき、キヤノントッキに対して巨額の前金を早期に支払い、優先的な納入枠(生産スロット)をあらかじめ押さえます。
- 投資タイミングの調整: Appleなどの主要顧客(スマホメーカー)と長期の供給契約を事前に結び、装置の納入遅延が起きないよう密に三者間でスケジュール調整を行います。
3. オンサイト保守体制と予備パーツの常駐化
1台数百億円規模の蒸着機が止まると、工場全体の歩留まりと売上に壊滅的な打撃を与えます。
- 専任エンジニアの常駐: パネルメーカーの工場近隣にキヤノントッキのサービス拠点を設置させ、専任エンジニアを常駐させています。
- 重要消耗品・パーツの安全在庫: 真空ロボットの駆動部品や成膜用源(坩堝)周辺のパーツなど、故障リスクのある部品は工場内の倉庫に常時ストックし、平均修復時間(MTTR)を最短化しています。
4. 蒸着(FMM)以外の次世代ディスプレイ技術への並行投資
「ファインメタルマスク(FMM)を用いた真空蒸着」という工程そのものへの完全依存を減らす技術開発を進めています。
- インクジェット印刷方式(印刷OLED): 真空環境や高価な蒸着装置を使わず、有機材料を印刷機のように塗布する技術の研究・導入。
- 次世代デバイス(マイクロLED等): 蒸着機を必要としないマイクロLEDやQD-LEDなどの次世代表示技術へ研究開発費を分散し、中長期的な技術転換リスクに備えています。
このように、ディスプレイメーカーは「キヤノントッキ頼み」の現状を受け入れつつも、「セカンドベンダーの積極育成」「長期予約による納期確定」「現場での即時復旧体制」「別方式技術への投資」によってサプライチェーンの安全性を高めています。
ディスプレイメーカーは、競合(Sunic等)の育成や早期予約による納入枠確保を推進。さらに予備パーツ確保や専任保守常駐での即時復旧体制、印刷方式など別技術への投資で供給途絶リスクを軽減しています。
コメント