この記事で分かること
東京応化工業の時価総額、総合化学大手越え
東京応化工業は、EUV(極端紫外線)リソグラフィ用フォトレジストなど先端プロセス向け材料で高い世界シェアを保持しています。
半導体メーカーの微細化ノズルや歩留まり向上において、化学材料の「擦り合わせ(顧客ごとのカスタマイズ)」が必要不可欠であり、これが強力な競合参入の障壁となっています
この参入障壁の高さを背景に、東京応化工業の時価総額が三井化学などの総合化学大手を上回り、1兆円大台を超える水準を維持しています。
なぜ時価総額が増加しているのか
東京応化工業(TOK)の時価総額が急拡大している最大の理由は、同社が半導体製造の最重要プロセス(微細化・積層化)を支える「世界トップクラスの高度ファインケミカル技術」を独占的に保有し、生成AI需要や構造的成長の恩恵をダイレクトに享受しているためです。
1. 最先端半導体(EUV・生成AI)向けでの高いシェア
- フォトレジストで世界トップ:同社は半導体基板に回路を描くための感光材(フォトレジスト)全体で世界トップの約25%のシェアを保有しています。
- EUVレジストの強力なポジション:最先端半導体(生成AI向けGPUや最先端スマホチップ等)の製造に不可欠な「EUV(極端紫外線)レジスト」市場において、世界シェア2位(約28%)のシェアを誇ります。微細化が進むほど同社の高単価・高粗利な製品需要が爆発的に伸びる構造ができています。
2. 前工程だけでなく「後工程(3D積層・HBM)」の恩恵
- 近年の半導体は、チップを上に重ねる3D積層や、AI用メモリであるHBM(高帯域幅メモリ)などの「先進パッケージング(後工程)」技術が重要視されています。
- 同社は前工程のレジストだけでなく、後工程で使用される剥離液や高密度実装用の接着・高分子材料でも圧倒的な市場シェアを持っており、AI半導体の台頭による利益率向上を前後の両工程から受けています。
3. 参入障壁(顧客との高度な「擦り合わせ」)と高い収益性
- 極めて高いスイッチングコスト:フォトレジストは、TSMCやサムスン、Intel、SK Hynixといった主要顧客の製造ラインに合わせて「分子レベルでカスタマイズ(処方)」されます。一度採用されると、歩留まり(不良品率)悪化を恐れて他社製品へ切り替えることが非常に難しく、参入障壁として機能しています。
- 高い資本効率・利益率:汎用化学品と異なり景気変動に左右されにくく、売上営業利益率が20%前後に達する高収益構造を誇ります。高純度化学薬品(HPC)事業なども相乗効果を発揮しています。
4. 市場の評価軸の変化(マルチプル/PBRの拡大)
株式市場では企業価値を算定する際、利益(または純資産)に対する評価倍率(PER/PBR)を用います。
- 総合化学メーカー:石油化学などのシクリカル(景気循環)事業を抱えるため、資本効率が上がりにくく評価倍率が低く抑えられがちです(コングロマリット・ディスカウント)。
- 東京応化工業:研究開発型・半導体材料専業として成長ストーリーが明確なため、高PERが許容されます。そのため、売上規模や総資産が総合化学大手に比べて小さくても、将来のキャッシュフローに対する市場の期待値が跳ね上がり、時価総額で逆転・増大する現象が起きています。
同社は熊本(阿蘇くまもとサイト)や韓国などの主要半導体拠点への積極的な新工場投資や増産投資を進めており、2030年に向けた長期成長ビジョンに対しても市場から高い信頼を獲得しています。
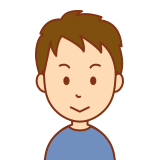
生成AI需要の急増を追い風に、EUVレジストや後工程(HBM/3D実装)材料で世界屈指のシェアと高利益率を維持。顧客との高い擦り合わせ技術が強力な参入障壁となり、将来の構造成長が高評価されています。
EUVリソグラフィ用フォトレジストとは何か
EUVリソグラフィ用フォトレジストとは、最先端の半導体製造において、極端紫外線(EUV:波長13.5nm)を用いてシリコンウェーハ上に極細の回路パターンを描き出すための最先端の感光性化学材料(レジスト)です。
生成AI向けGPUや最先端スマートフォン用チップ(3nmプロセスやそれ以降の微細ノード)の製造に、現在なくてはならない極めて重要な材料となっています。
1. なぜEUVレジストが必要なのか?
半導体の性能は、回路の線幅をどこまで細くできるか(微細化)に依存します。
- 従来の露光技術(ArF液浸など):波長193nmの光を使用していましたが、微細化の限界に達したため、複雑な多重露光(マルチパターニング)という手法でごまかさざるを得ませんでした。
- EUV露光技術:X線に近い13.5nmという極めて短い波長の光を用いることで、1回の露光でナノメートル単位の超微細な回路をダイレクトに焼き付けることが可能になりました。このEUV光に特化して化学変化を起こす特殊な感光材が「EUVレジスト」です。
2. EUVレジストの技術的難易度(RLSトレードオフ)
EUVレジストの開発・製造が極めて難しい理由は、物理的・化学的に相反する3つの特性(RLS)を高次元で同時に満たさなければならない点にあります。
- Resolution(解像度):限界まで細い線をシャープに描き分ける力。
- Line-edge Roughness / LER(線端荒れ防止):回路の端(エッジ)のギザギザや凹凸を極限まで抑え、断線や短絡を防ぐ力。
- Sensitivity(高感度):EUV光のエネルギーを効率よく吸収し、少ない照射量でも素早く化学反応を起こして生産性(スループット)を高める力。
光のエネルギーを強くして感度を上げようとすると、粒子状のランダムな揺らぎ(ショットノイズ)によって回路の端が荒れてしまう(粗悪になる)など、ジレンマを克服する高度な分子設計(ポリマーや添加剤の配合)が求められます。
3. なぜ東京応化工業などの一部企業しか作れないのか
- ナノレベルの分子制御:原子や分子の構造をミリグラム単位、あるいはそれ以上に緻密にコントロールして量産する技術が必要です。
- 顧客(TSMC等)との密接な擦り合わせ:露光装置の癖や半導体メーカーごとの製造プロセスに合わせて微調整(カスタマイズ)が必要であり、一朝一短では真似できない「すり合わせのノウハウ(知見の蓄積)」が参入障壁となっています。
現在は、より開口数を高めた次世代の「High-NA EUV」露光装置に対応する、さらに高感度かつ高解像な次世代レジストの開発競争へとシフトしています。
最先端半導体の製造で、波長13.5nmの極端紫外線(EUV)を用いて超微細な回路パターンを焼き付けるための感光性化学材料です。解像度や感度などの相反する特性を両立する高度な分子設計が必要で、高い参入障壁を持ちます。
EUVリソグラフィ用フォトレジストの有力メーカーはどこか
EUVリソグラフィ用フォトレジスト(EUVレジスト)市場は、日本企業が世界市場の9割以上を占める圧倒的な寡占領域です。主要メーカー上位5社(Big 5)がすべて日本企業で占められています。
1. 主要メーカーとシェア構成
| 順位 | 企業名 | 概要・強み |
| 1位 | JSR | 最先端EUVレジストで長年首位。化学増幅型(CAR)に加え、買収した米Inpria社の技術をベースとした金属酸化物レジスト(MOR)の商用化を推進。 |
| 2位 | 東京応化工業 (TOK) | EUVレジストで世界シェア約28〜30%程度を確保。TSMCやサムスンなど海外大手ファウンドリ/メモリ企業との擦り合わせに強く、生産能力を急拡大中。 |
| 3位 | 信越化学工業 | ArFからEUVまで高品質・高純度の化学品合成力を武器に安定供給力を強みとする上位プレイヤー。 |
| 4〜5位 | 住友化学 / 富士フイルム | 後発ながらEUV領域への投資を急速に拡大。富士フイルムは先進半導体材料全般の買収・投資を強化。 |
市場の集約度:JSR、東京応化工業、信越化学工業の上位3社だけでEUVレジスト世界市場の約80〜85%以上を占めており、住友化学・富士フイルムを合わせた日本勢5社で約95%のシェアを握っています。海外勢では米DuPont(デュポン)や独Merckなどが存在するものの、EUV最先端ノードでは日本企業が極めて強い支配力を持っています。
2. なぜ日本企業が寡占しているのか
- 分子設計と高精製技術の蓄積
- EUVレジストは単に光に反応するだけでなく、金属不純物(金属イオン)をppb(10億分の1)〜ppt(1兆分の1)レベルまで極限カットする超高純度精製が必要です。このケミカル技術で日本勢が先行しています。
- 顧客(TSMC・サムスン・Intel等)との密接な「擦り合わせ」
- EUV露光装置(ASML製)の導入初期から、半導体メーカーの歩留まり向上に合わせてレジスト組成をミリグラム単位でカスタムしてきた歴史があり、他国メーカーが追随しにくい高いスイッチングコスト(参入障壁)となっています。
3. 今後の焦点:有機(CAR)から無機(MOR)への移行
次世代のHigh-NA EUV(超高開口数EUV)時代に向けて、技術トレンドの変化が注目されています。
- 化学増幅型レジスト(CAR):現在の主流(高分子有機材料)。東京応化工業や信越化学、JSRが強力。
- 金属酸化物レジスト(MOR / メタルオキサイド):スズ(Sn)などの金属を含有する新材料。より薄い膜厚で解像度を高められるため、High-NA以降で本命視されており、JSR(Inpria買収)が先導しています。
日本企業が世界シェアの9割以上を占める寡占市場です。首位争いをするJSRと東京応化工業(TOK)に加え、信越化学工業の上位3社で約8割を保持し、住友化学や富士フイルムが続く構造となっています。
コメント