この記事で分かること
GCash運営企業の上場とスーパーアプリ化
フィリピン最大級のスマホ決済アプリ「Gキャッシュ(GCash)」を運営するミント・デジタル・テクノロジーズ(Mynt)が株式上場(IPO)計画を推進していることが報じられています。
フィリピン初のユニコーン(およびダブルユニコーン)企業として、東南アジアのフィンテック業界において注目を集めています。
Gキャッシュはフィリピン国民の約8割が利用する社会インフラ的存在ですが、今後は単なる「決済」における手数料ビジネスの限界や激化する競合環境から非金融サービスを含む「生活プラットフォーム」化するスーパーアプリへの転換が求められています。
Gキャッシュの強みは何か
Gキャッシュ(GCash)がフィリピン市場で圧倒的な地位を築き、競合を寄せ付けない最大の強みは、「圧倒的なユーザー基盤」「強力な株主エコシステム」「銀行を持たない層を取り込んだ包括的金融プラットフォーム」の3点に集約されます。
1. 国民的インフラとしての「圧倒的なネットワーク効果」
- 人口の約8割をカバーする圧倒的シェア
- フィリピンのスマホユーザーの大半が利用しており、「送金=GCashする」という名詞・動詞レベルで定着しています。
- 加盟店・加盟窓口(Sari-Sari Store等)の網羅性
- 大都市の大型ショッピングモールだけでなく、地方の個人商店(サリサリストア)や街角の露店に至るまでQRコード決済や現金チャージ(Cash-In)に対応しており、日常のどこでも使えるネットワークを構築しています。
2. 伝統的銀行が届かなかった「銀行口座未保有層」の獲得
フィリピンでは長年、銀行口座を持てない層(アンバンクト)が多数派でしたが、GCashはここを自社の核としました。
- スマホ番号だけで開設可能な超低ハードル複雑な書類審査なしで携帯電話番号からアカウントを開設できるため、学生や個人事業主、地方在住者など幅広い層に普及しました。
- 小口からの投資・貯蓄・小口融資(マイクロファイナンス)
- GSave:手軽に口座開設できるデジタル預金(大手銀行CIMB等と提携)。
- GInvest:50ペソ(約130円)といった少額から海外ファンドや株式に投資可能。
- GLoan / GGives: クレジットカードや銀行の与信が通らない層へ、独自のスコアリング(GScore)に基づいた後払い(BNPL)や個人向け小口融資を提供。
3. 通信×大手財閥×グローバル金融による強力なバックボーン
- 親会社 Globe Telecom の顧客基盤
- フィリピン最大級の携帯キャリア(グローブ)のインフラ・マーケティング力を全面的に活用できます。
- 名門アヤラ財閥(Ayala Corporation)のエコシステム
- フィリピン有数の財閥アヤラ傘下の商業施設、不動産、インフラ事業など、実生活のあらゆる場面にGCashが組み込まれています。
- MUFG(三菱UFJ)や三菱商事などの国際資本
- 日本のメガバンクや総合商社からの資金・金融ノウハウが注入されており、信用力・与信モデルの高度化・国際送金ネットワークの強化において競合に大きな差をつけています。
4. 海外在住フィリピン人(OFW)からの送金需要の独占
- フィリピン経済を支える「海外出稼ぎ労働者(OFW)」からの本国送金の主要な受け皿となっています。
- 国際送金サービス(Remitly、Wise、日本のPayPay連携など)と直接提携しており、海外で稼いだ外貨をそのままフィリピンの家族のGCash残高へリアルタイム・安価に着金させられる強みを持っています。
GCashの強みは、「ただの決済アプリ」ではなく「金融インフラを持たなかった層のためのデジタル銀行代行 兼 生活プラットフォーム」として国民生活に深く根を張っている点にあります。この高い参入障壁とネットワーク効果が、今後の上場や更なる成長を支える最大の原動力となっています。
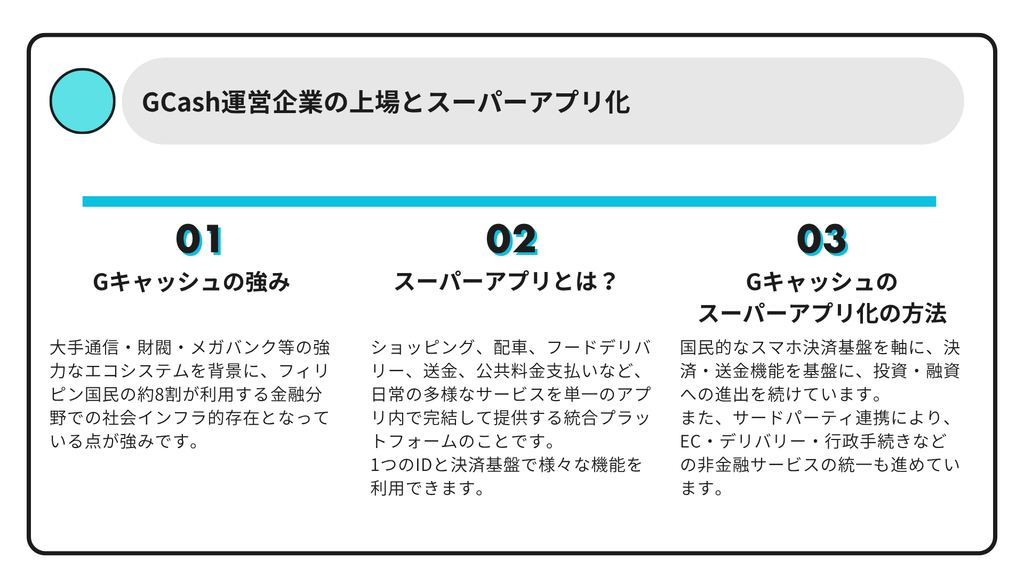
大手通信・財閥・メガバンク等の強力なエコシステムを背景に、銀行口座を持たない層を取り込み、決済・送金から小口融資や投資まで手軽に行える国民的金融インフラを確立してる点が大きな強みです。
スーパーアプリとは何か
スーパーアプリとは、ショッピング、配車、フードデリバリー、送金、公共料金支払いなど、日常の多様なサービスを単一のアプリ内で完結して提供する統合プラットフォームのことです。
ユーザーはサービスごとに別々のアプリをダウンロードする必要がなく、1つのアカウントと共通の決済手段であらゆる生活機能を利用できるのが特徴です。
主な特徴と構造
- ミニアプリ(ミニアソシエーション)構造
- ベースとなる基盤アプリの上に、サードパーティ(他社)を含む無数の小規模プログラム(ミニアプリ)を組み込んで動作させます。
- 共通の「決済機能(ID・ウォレット)」
- アプリ内に独自の電子決済やデジタルウォレットを備えており、どのサービスを利用してもワンタップで支払いや本人確認が完了します。
- データの一元化
- 購買履歴、移動データ、金融データなどが統合されるため、ユーザーごとに最適化されたサービスや高精度な信用スコアリングの提供が可能になります。
代表的な例
- WeChat(微信 / 中国): メッセージアプリから発展し、決済、行政手続き、配車まで網羅するスーパーアプリの先駆者。
- Grab(東南アジア): 配車サービスからスタートし、デリバリーやフィンテック(GrabPay)へと拡大。
- LINE / PayPay(日本): メッセージや決済機能を軸に、金融、医療予約、各種ミニアプリの統合を進めています。
- GCash(フィリピン): 送金・決済アプリからスタートし、投資・融資・生活関連サービスを取り込んでスーパーアプリ化を推進中。
企業側のメリット
単なる「決済」や「移動」といった単一機能のアプリは収益率が低く、ユーザーの離脱リスクもありますが、スーパーアプリ化することでユーザーの滞在時間を増やし、利幅の厚い金融サービス(ローン・保険など)へ誘導できるという大きな経営上のメリットがあります。
スーパーアプリとは、決済、送金、配車、デリバリー、行政手続きなど、日常の多様な生活サービスを単一のアプリ内で完結して利用できる統合プラットフォームのことです。1つのIDと決済基盤で様々な機能を利用できます。
どのようにスーパーアプリ化する予定なのか
GCash(Mynt)は、国民的なスマホ決済基盤を軸に、「総合金融」と「生活インフラ(ライフスタイル)」の2つの軸で機能を統合・拡張することでスーパーアプリ化を推進しています。
1. 非金融(ライフスタイル)サービスの統合
決済画面から直接日常のあらゆる手続きや購入を完結できる「ミニアプリ」構造を拡充しています。
- Eコマース・デリバリー統合: アプリ内から直接ECプラットフォーム(LazadaやShopee等)やデリバリーサービスと連携し、外部アプリを挟まずショッピングや注文・決済を完結。
- 交通・旅行サービス: 航空券やバス・フェリーのチケット予約、配車サービスとの連携。
- 行政手続き・公共料金: 各種公共料金の支払いや政府・自治体関連の手数料支払いをワンストップ化。
2. 高利幅な「フルスペック金融プラットフォーム」への進化
単なる電子マネー(決済・送金)から、顧客単価と粗利を高める金融サービスへの誘導を強めています。
- 信用スコアリング(GScore)の高度化: 決済やアプリ利用履歴から独自の信用スコアを算出し、未保有層にもスピーディーに後払い(BNPL)や事業・個人向けローンを提供。
- Wealthtech(資産運用)の強化: 株式投資(GStocks)、暗号資産取引(GCrypto)、保険購入(GInsure)をアプリ内に組み込み、国民的な資産形成プラットフォームへ成長。
3. サードパーティ(事業者)向け「B2Bエコシステム」の開放
企業や個人商店(Sari-Sari Store等)が自社サービスをGCash上に手軽に出店できるAPI環境を整備し、プラットフォームとしての利便性と収益源(加盟店手数料や広告収入など)を多角化しています。
決済・送金機能を基盤に、投資・融資(GStocks/GLoan)などの高粗利な総合金融サービスを全般的に拡充しています。さらにサードパーティ連携により、EC・デリバリー・行政手続きなどの非金融サービス(ミニアプリ)を統合し、1つのアプリで生活全般が完結する構造を目指しています。
コメント