この記事で分かること
TOPPAN、古紙由来のバイオ燃料事業からの撤退
TOPPANホールディングスは古紙由来のバイオ燃料(バイオエタノール)実証事業からの撤退を表明しています。
ENEOSとTOPPAN(当時・凸版印刷)は2021年から協業検討を開始し、2024年3月には古紙を原料とした国産バイオエタノールの事業化に向けた共同開発契約を締結。さらに2025年7月には、日本製紙の富士工場内にパイロットプラントを建設し、実証を進めていくことを発表していました。
実証の過程や事業化に向けた戦略の見直し等を経て、TOPPANが同実証事業から撤退することとなり、今後はENEOSと日本製紙の2社体制で開発が継続されることになります。
前回は、古紙からのバイオ燃料製造の概要に関する記事でしたが、今回は、TOPPANの撤退理由と今後の見通しに関する記事となります。
TOPPANはなぜ撤退するのか
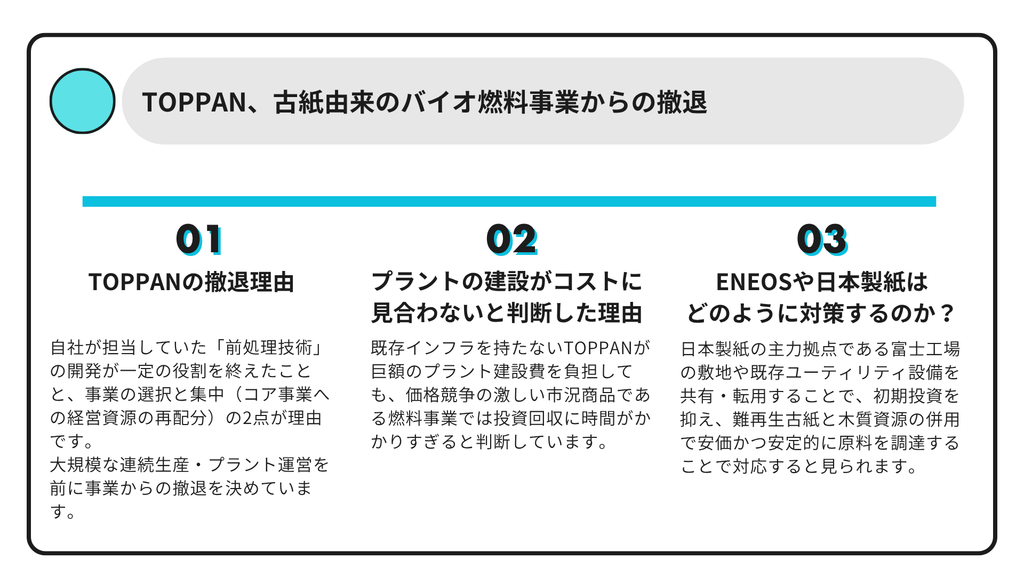
TOPPANホールディングスが古紙由来バイオエタノールの実証事業から撤退する主な理由は、自社が担当していた「前処理技術」の開発が一定の役割を終えたことと、事業の選択と集中(コア事業への経営資源の再配分)の2点に集約されます。
1. 技術開発のフェーズ移行(役割の完了)
- TOPPANの当初の役割: 印刷事業で培った紙の加工・分離知見を活かし、古紙からインクや異物、糖化の阻害物質を取り除く「前処理技術」の開発を担当していました。
- 実証の進展と日本製紙の参画: 2025年7月に日本製紙の富士工場内でのパイロットプラント建設が決まり、実証が「ラボ・要素技術の開発」から「大規模な連続生産・プラント運営」のフェーズへと移行しました。この段階では、パルプ処理設備や大型プラントの運用ノウハウ、大量の古紙・木質原料の調達網を持つ製紙大手(日本製紙)とエネルギー大手(ENEOS)の2社体制で進める方が合理的と判断されました。
2. コア事業への「選択と集中」
- エネルギー事業との距離: TOPPANの本業は情報コミュニケーションやパッケージ、エレクトロニクス(半導体関連部材など)であり、燃料の製造・供給そのものはコア事業ではありません。
- 投資優先度の見直し: 商用化に向けた大規模プラントの建設には巨額の設備投資が必要となります。TOPPANとしては、一定の技術開発の目処が立った段階で実証の枠組みから抜け、半導体パッケージ基板やDX・サステナブルパッケージといった自社の成長領域・本業に近い分野へ経営資源(資金・人材)を集中させる経営判断を下したものです。
TOPPANが開発した難再生古紙の処理技術などの知見は実証プロジェクトに引き継がれ、実際の燃料製造・商用化に向けたスケールアップは、インフラと本業の親和性が高いENEOSと日本製紙の2社が担う形へと整理されました。
TOPPANが担当していた古紙の前処理技術の開発が一区切りつき、実証が大規模なプラント運営の段階へ移行したためです。巨額の投資が必要な商用化を見据え、経営資源をコア事業へ集中させる判断をしました。
なぜプラントの建設まではコストに見合わないと判断したのか
TOPPANが商用プラントの建設・運営まで踏み込むのはコスト(投資対効果)に見合わないと判断した理由は、化学・エネルギー装置産業特有の「巨額の初期投資と長い回収期間」が、同社のビジネスモデルや資本効率の基準と合致しなかったためです。
1. 装置産業特有の「巨大な資本集約性(CAPEX)」
- ゼロからのインフラ構築負担: 商用規模のバイオエタノールプラントを建設するには、数百億円規模の初期投資(CAPEX)が必要です。さらに、古紙の収集・選別から糖化・発酵、蒸留・脱水設備、そして巨大な廃水処理施設まで、大規模な化学プラントの建設・維持管理ノウハウが求められます。
- 製紙・石油大手との条件差: 日本製紙は既に広大な工場用地、ボイラー(蒸気・電力)、水処理インフラ、原料調達網を持っており、既存設備の転用や併設で投資を抑えられます。ENEOSも既存の製油所インフラや燃料流通網を活かせます。一方、自前の大型化学プラントを持たないTOPPANが共同出資でゼロから設備投資を負担すると、投資効率が著しく悪化します。
2. 「市況商品(コモディティ)」としての薄利多売構造
- 価格決定権の制約: 燃料用エタノールは最終的にガソリンやSAF(持続可能な航空燃料)と混合される「コモディティ(市況商品)」です。販売価格は国際的な原油価格や海外産バイオエタノール(米国産トウモロコシ由来やブラジル産サトウキビ由来)の相場、あるいは国の補助金制度に大きく左右され、メーカー側が自由に高い利益率を乗せることが困難です。
- 回収期間の長期化: 製造コストの大部分を占める「酵素代」や「古紙の回収・前処理コスト」を削減しながら、巨大な設備投資を回収するには10年〜20年単位の長期スパンが必要となり、資本コスト(WACC)を上回るリターンを早期に出すハードルが高い事業です。
3. 本業(成長領域)との投資リターンの比較(機会費用)
- 半導体・DX領域の圧倒的な成長性: TOPPANは現在、AI半導体向けのFC-BGA基板(高密度パッケージ基板)やフォトマスク、デジタル事業といった「高付加価値・高利益率」な成長領域へ積極的な設備投資を行っています。
- 限られた経営資源の配分: 同じ数百億円を投じるのであれば、自社の技術的優位性が直接高い利益率に結びつく半導体部材やパッケージ事業に投資する方が、株主資本利益率(ROE)や投下資本利益率(ROIC)をはるかに効率よく高められます。
4. サプライチェーン上の立ち位置(素材・技術提供への特化)
- 「川上・川下」の不在: TOPPANの強みは印刷過程で発生する端材や難再生古紙の「供給」と「前処理技術」にあり、燃料の「精製・販売(川下)」のチャネルを持っていません。川下の販売網を持たない企業が巨額のプラント資産(固定費)を抱えることは、稼働率低下時のリスクが大きすぎます。
「既存インフラを持たないTOPPANが、薄利多売の装置産業である燃料プラントに巨額投資を行うよりも、自社の高収益なコア事業(半導体・DX等)に資金を振り向ける方が圧倒的に合理的」という資本効率(ROIC経営)に基づくシビアな経営判断によるものです。
既存インフラを持たないTOPPANが巨額のプラント建設費を負担しても、価格競争の激しい市況商品である燃料事業では投資回収に時間がかかりすぎるためです。より高収益な半導体部材やDX事業へ資金を集中する判断をしました。
ENEOSや日本製紙はどのように対策するのか
ENEOSと日本製紙は、TOPPANが撤退せざるを得なかった「巨額の設備投資(CAPEX)」「原料調達・運転コスト」「出口(販売・収益化)」のハードルに対し、両社が既に保有する巨大インフラとサプライチェーンを徹底的に組み合わせることで採算性を確保する対策をとっています。
1. 既存工場インフラの徹底活用による初期投資(CAPEX)の圧縮
ゼロから化学プラントを建設するのではなく、日本製紙の主力拠点である富士工場の敷地や既存ユーティリティ設備(ボイラーの蒸気・電力、工業用水、廃水処理施設など)を共有・転用します。
- 効果: バイオエタノール製造では蒸留・脱水工程で大量の熱エネルギー(蒸気)を消費し、発酵工程で大量の廃水が出ます。製紙工場の既存インフラに併設することで、新規の付帯設備投資とエネルギーコストを大幅に削減できます。
- 役割分担の最適化: 日本製紙は既にパルプ化(繊維をほぐす処理)やセルロース加工の設備・運転ノウハウを持っているため、パイロットプラントの運転および糖化・発酵プロセスの現場運営を日本製紙が担い、効率を高めています。
2. 「難再生古紙+木質バイオマス」のハイブリッド調達による安定稼働
プラントの稼働率を上げて固定費を回収するには、安価で大量の原料を安定的に集める必要があります。
- 原料の多様化: 通常の製紙原料(段ボールや新聞古紙)は製紙用として価値が高いため、燃料に回すと原料高になります。そこで、ラミネート加工紙や感熱紙、シュレッダー屑などの「製紙リサイクルに不向きな難再生古紙」に加え、日本製紙が持つ林地残材や製材端材などの木質バイオマスを原料として組み合わせます。
- 効果: 既存の集荷ルートを活用して安価な未利用資源を大量に集約できるため、原料調達コストの抑制とプラントの通年安定稼働を両立できます。
3. 「高付加価値製品(SAF・グリーン化学品)」への展開による単価向上
単なるガソリン混合用エタノールとして売るだけでなく、より高い付加価値(プレミアム価格)がつく市場へ展開することで投資回収を早めます。
- SAF(持続可能な航空燃料)原料化: 製造したエタノールを「ATJ(Alcohol to Jet)技術」によってSAFへ変換するルートを視野に入れています。航空業界は国際的な脱炭素規制(CORSIAなど)によりSAFの調達が義務化されており、通常のガソリンよりも高い価格での取引が見込めます。
- バイオプラスチック・化学品原料: エタノールからエチレンなどを製造し、環境配慮型の化学品や包装材原料として供給する道も模索しています。
4. ENEOSの既存精製・物流網の活用と国の支援(GX政策)の取り込み
- 川下インフラの活用: 精製された無水エタノールの品質管理、ガソリンとの混合(ブレンディング)、各地への輸送・給油所網といった「川下」のインフラはENEOSが既に全国規模で保有しているため、新たな販売網構築コストがかかりません。
- 政策支援・補助金との連動:日本政府が推進する「GX(グリーントランスフォーメーション)推進戦略」や、エネルギー供給構造高度化法におけるバイオ燃料導入目標、さらにはNEDO(新エネルギー・産業技術総合開発機構)などの技術開発・設備導入補助金を活用し、初期の投資リスクを官民で分担する戦略をとっています。
「製紙工場の既存設備と未利用資源(日本製紙)」と「精製・販売インフラと資金力(ENEOS)」という、両社の本業の資産を直接掛け合わせることで、単独や異業種では採算が合わない第二世代バイオエタノールの事業化成立を目指しています。
日本製紙の既存工場の蒸気や水処理設備を転用して初期投資を抑え、難再生古紙と木質資源の併用で安価かつ安定的に原料を調達します。さらに高単価なSAF等への展開やENEOSの販売網、国の補助金活用で採算を確保します。
コメント