この記事で分かること
フィンランドとの防衛・デュアルユース技術協力
2026年10月下旬に訪日したフィンランドのアンッティ・ハッカネン(Antti Häkkänen)国防相は、日本のハイテク企業との防衛・デュアルユース(軍民両用)技術協力に極めて強い意欲を示しました。
2025年時点で、日本はすでにフィンランドの防衛装備品輸出において世界第2位の市場に急浮上しています。
2026年2月のデュアルユース協力に関する共同声明に続き、10月の移転協定署名と企業ミッションの来日を経たことで、日本の民生部品・素材メーカーの防衛参入やウクライナ情勢を通じて電子戦・ドローン・衛星情報のリアルタイムなフィードバックを得ているフィンランド企業の知見と、日本の高い品質管理・製造技術が組み合わさることで、日欧双方の防衛生産基盤の強靭化につながる構造となっています。
どんな日本企業との協力を考えているのか
ハッカネン国防相が今回の協定署名や20社超の企業ミッションを通じて協力を求めている日本企業は、従来の「防衛専業(重工系)」だけでなく、高度な民生技術(デュアルユース・ディープテック)を持つ素材・電子部品・通信・宇宙系の日本企業にまで幅広く及んでいます。
1. 宇宙・衛星インフラ関連企業
フィンランド側は小型衛星やデータ解析に強みを持つ一方、衛星の打ち上げ輸送、地上局インフラ、防衛・防災向けのデータ統合システムを担う日本の重工・宇宙ベンチャーとの連携を重視しています。
- 具体的な日本企業のイメージ:
- IHI(すでにICEYE社とSAR衛星4基の調達・コンステレーション構築で提携済み)
- 三菱重工業、NEC、スカパーJSATなどの衛星・地上システム大手
- アストロスケール、アクセルスペース、シンスペクティブ(Synspective)などの日本の宇宙ベンチャー(軌道上サービスや観測データの相互補完)
2. 次世代通信(6G)・半導体・量子暗号関連企業
同行したフィンランド企業群には、NokiaやVTT(国立技術研究センター)、Xiphera(FPGA向け耐量子暗号IPコア)、KNL(耐妨害性戦術無線)など、通信・暗号のハードウェア/ソフトウェア開発企業が多数含まれています。
- 具体的な日本企業のイメージ:
- NTT、KDDI、ソフトバンク(IOWNなどのオールフォトニクス・ネットワークや6Gの標準化・防衛通信への応用)
- 富士通、NEC(セキュア通信、O-RAN、量子コンピューティング/耐量子暗号の実装)
- ルネサス エレクトロニクス、ソシオネクストなどの半導体・SoCメーカー(フィンランド企業の暗号IPコアや通信アルゴリズムを搭載するハードウェア基盤として)
3. 電子部品・フォトニクス・先端素材メーカー(サプライチェーン補完)
フィンランドのハイテク企業はシステム設計やソフトウェアに強い反面、国内に大規模な部品量産工場を持たないケースが多く、日本の精密部品・素材メーカーによる供給(サプライチェーンへの組み込み)を強く求めています。
- 具体的な日本企業のイメージ:
- 浜松ホトニクス、住友電気工業、古河電気工業(BEVENIC社などが手掛ける無人機向け光ファイバー通信や光学センサー向けのフォトニクス部品)
- 村田製作所、TDK、京セラ(過酷な環境下・電子戦下でも動作する高信頼性コンデンサ、高周波部品、各種センサー)
- 東レ、帝人、積水化学、信越化学(TactoTek社の構造電子工学やドローン機体・装甲車両向けの軽量炭素繊維複合材、耐熱・耐環境樹脂)
4. ドローン・ロボティクス・無人システム企業
ウクライナでの実戦知見を持つ対ドローンシステム(Sensofusion)や無人機発射装置(Robonic)、遠隔操作技術(Patria)を、日本のロボティクス技術や自律制御技術と組み合わせる領域です。
- 具体的な日本企業のイメージ:
- ACSL、プロドローン(PRODRONE)などの産業用・防衛用ドローンメーカー
- 川崎重工業、SUBARU、ヤマハ発動機(無人機エンジン、無人ヘリ、無人地上車両=UGVのプラットフォーム開発)
- ソニーグループ、キヤノン、ニコン(ドローンや対ドローン監視システムに搭載する高感度イメージセンサー・光学カメラ)
5. 従来の防衛装備・車両・造船メーカー(ライセンス生産・共同開発の深化)
すでに関係が構築されている領域ですが、協定の締結により部品の相互供給や次期装備の共同開発へとフェーズを進める対象です。
- 具体的な日本企業のイメージ:
- 日本製鋼所(JSW)(Patria社の装輪装甲車AMV XPのライセンス生産をすでに担当し、自衛隊へ納入済み)
- 三菱重工業、川崎重工業、ジャパン マリンユナイテッド(JMU)(Marine Alutech社の高速戦闘艇や、FORCIT社の機雷対処・海洋防衛技術との連携)
ハッカネン国防相が今回、日本の経済界に対して「フィンランド企業と組めばNATO市場へのゲートウェイになる」と呼びかけたのは、これまで「防衛産業は国内市場(防衛省向け)だけで規模が小さく、輸出規制も厳しい」と二の足を踏んでいた日本の民生ハイテク・部品・素材メーカーの背中を押し、フィンランド企業と組む形でグローバルな防衛サプライチェーンへ引き込む狙いがあるためです。
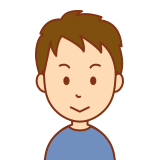
従来の防衛重工系だけでなく、宇宙・衛星、次世代通信(6G)・量子暗号、無人機・ロボティクス、さらには光ファイバー・電子部品・先端素材など、軍民両用(デュアルユース)の高度な技術と量産力を持つ日本の民生ハイテク企業との協力を狙っています。
なぜ日本企業との協力を望んでいるのか
フィンランドのハッカネン国防相が日本のハイテク企業との協力を強く望んでいる背景には、地政学的な危機感と、双方の産業構造のギャップを埋め合う実利的な計算があります。主な理由は以下の4点に集約されます。
1. 小国ゆえの「量産能力・サプライチェーン」の補完
フィンランドは人口約550万人の小国であり、ソフトウェア、通信アルゴリズム、小型衛星のシステム設計といった「頭脳・開発領域」には極めて強い競争力を持っています。
一方で、それらを大規模に量産するための製造基盤や、先端半導体・光学部品・高機能素材といった川上のサプライチェーンを自国内だけで完結させることには限界があります。
- ロシアのウクライナ侵攻以降、欧州・NATO全体で防衛装備品や電子機器の生産能力拡大が急務となっており、高い品質管理と量産力、精緻な部品・素材技術を持つ日本企業をサプライチェーンに組み込むことが、フィンランド企業の競争力維持と供給網の強靭化に直結します。
2. R&D(研究開発)コストの分担と技術革新の加速
宇宙(小型衛星)、6G通信、耐量子暗号、対ドローン電子戦といった最先端のディープテック領域は開発コストが巨額になりがちです。
- フィンランド側が持つ「実戦(ウクライナ支援等)から得た最新の技術要件やフィードバック」と、日本企業が持つ「民生分野で培われた世界最高水準の要素技術(センサー、フォトニクス、精密機械など)」を掛け合わせることで、単独で開発するよりも低コストかつスピーディに次世代の軍民両用(デュアルユース)製品を生み出す狙いがあります。
3. 日本という巨大な防衛・デュアルユース市場の取り込み
日本政府は防衛費の大幅増額と防衛装備品の調達の多様化を進めており、すでに2025年時点で日本はフィンランドの防衛装備品輸出において世界第2位の市場に急浮上しています(パトリア社の装甲車採用や、IHIによるICEYE社の衛星調達など)。
- ハッカネン国防相としては、単なる「完成品の売り込み(輸出)」にとどまらず、現地の日本企業と合弁・共同開発やライセンス生産を行うことで、日本の防衛・宇宙予算に深く根を下ろした長期的なビジネス基盤を確立したいというトップセールスの意図があります。
4. 地政学的な連帯(欧州とインド太平洋の安全保障の不可分性)
フィンランドはロシアと約1,300kmの国境を接しており、ロシアによるウクライナ侵攻や、ロシアと中国・北朝鮮の軍事連携の深まりを強く警戒しています。ハッカネン氏は「欧州とインド太平洋の安全保障は不可分である」と繰り返し強調しています。
- 権威主義国家による経済的威圧や重要物資の供給網リスクに対抗するため、「法の支配」や「民主主義」の価値観を共有する日本と産業・技術面で深く結びつくこと自体が、両国の抑止力と経済安全保障を高めるという戦略的判断があります。
フィンランド側には「日本の製造力・素材技術と巨大市場を得て、自国ハイテク産業のスケール拡大と供給網強化を図りたい」という明確な実利があります。
小国ゆえに不足する量産能力や先端部品の供給網を日本の製造力で補い、研究開発コストを分担して競争力を高めるためです。また、世界第2位の輸出先となった日本の防衛市場への参入拡大や、対露・対中を見据えた安全保障連携の強化も狙いです。
日本側の利点は何か
日本側にとっての利点は、大きく「日本企業(産業)側のビジネス上のメリット」と「防衛省・自衛隊(安全保障)側の戦略的メリット」の2つに分けられます。
特に、2026年4月の防衛装備移転三原則の運用指針改正(いわゆる「5類型」の撤廃)によって協定締結国への完成品輸出も可能になったタイミングと重なり、実利が大きくなっています。
1. 日本企業(産業)側のメリット
- NATO・欧州市場への「ゲートウェイ(足がかり)」の獲得
- これまで日本のハイテク企業や部品メーカーにとって、安全保障上の厳格な規格や認証、商習慣の壁が高い欧州・NATOの防衛市場へ単独で参入することは極めて困難でした。NATO域内で高い信頼と採用実績を持つフィンランド企業と共同開発や部品供給(サプライチェーン参入)で組むことで、同社のシステムに組み込まれる形でNATO標準の認証や販路をスムーズに獲得できます。
- 国内防衛市場の限界突破と量産効果
- これまで日本の防衛関連企業や民生デュアルユース企業は「自衛隊向けの限られた国内調達」に依存しがちで、投資回収や量産によるコストダウンが難しい構造にありました。協定締結と2026年の輸出ルール緩和により、フィンランドとの共同開発品やコンポーネントを海外へ展開しやすくなり、事業のスケール拡大と収益性向上が見込めます。
- 「実戦データ」に基づく技術フィードバックの吸収
- 日本企業は高い製造技術や素材・電子部品の信頼性を持つ一方、戦場での電子戦(ジャミング)、対ドローン戦、衛星データのリアルタイム運用といった「実戦の知見」に乏しいという弱点があります。ウクライナ支援等を通じて最新の戦場データを製品に反映させているフィンランド企業と組むことで、自社の民生技術を実戦レベル(過酷環境下)へアップデートする知見を得られます。
2. 防衛省・自衛隊(安全保障)側のメリット
- 最先端・実戦仕様の防衛技術の迅速な導入(開発期間の短縮)
- 自衛隊が自前で一から開発すると膨大な時間とコストがかかる領域(小型SAR衛星コンステレーション、耐妨害性戦術無線、対ドローンシステム、装輪装甲車など)について、すでにNATO基準で実用化されているフィンランドの優れた装備や技術をライセンス生産・共同開発によって迅速に取り込むことができます。
- 防衛生産・技術基盤の維持とサプライチェーンの強靭化
- 国内企業によるライセンス生産(パトリア社の装甲車を日本製鋼所が製造する事例など)や部品の相互融通を進めることで、日本の防衛産業の稼働率と技術力を維持できます。また、同じ装備や共通規格の部品を持つパートナー国が増えることで、有事の際の部品調達や修理・維持基盤(後方支援)のレジリエンスが高まります。
- 対ロシア・北極圏を含む情報連携と抑止力の強化
- ロシアと長い国境を接し、極東ロシアの軍動向や北極圏の安全保障に精通するフィンランドと防衛技術・衛星観測(ICEYEなど)で深く結びつくことは、日本周辺の安全保障環境(中露の軍事連携など)を監視・抑止する上でも大きな戦略的価値があります。
企業側はフィンランド企業を足がかりに参入障壁の高いNATO・欧州市場へ進出し、実戦データの知見も吸収できる点です。防衛省側は、小型衛星や通信などの最先端装備を迅速に導入し、供給網と抑止力を強化できる利点があります。
コメント