この記事で分かること

スーパーアプリ:中国市場
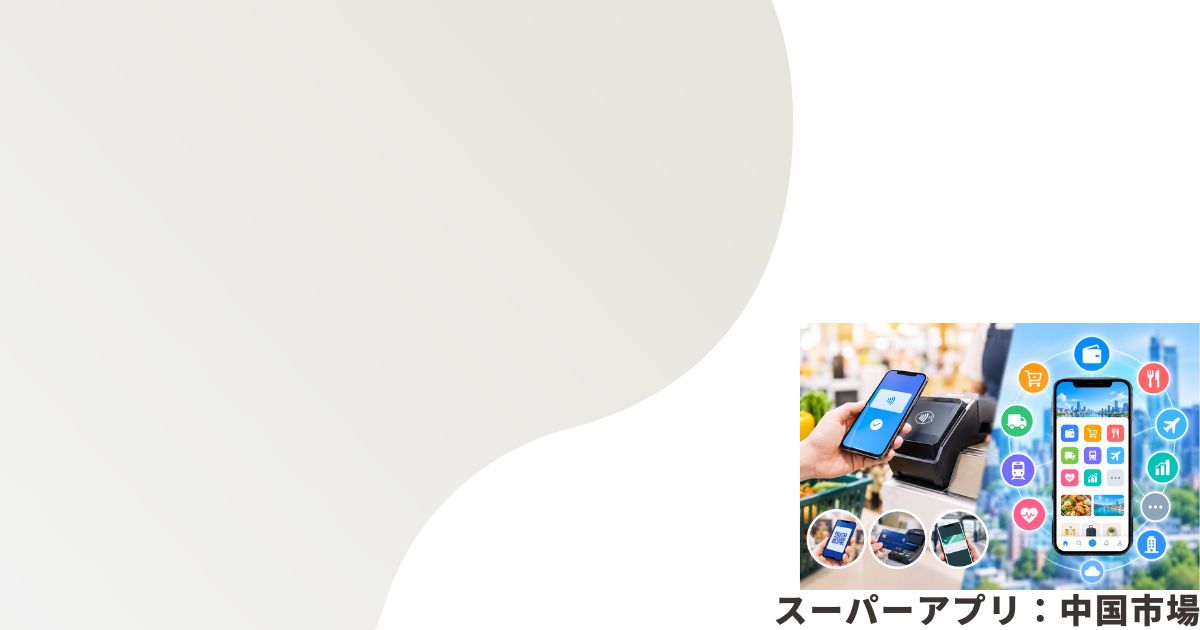
決済、送金、配車、デリバリー、行政手続きなど、日常の多様な生活サービスを単一のアプリ内で完結して利用できる統合プラットフォームであるスーパーアプリは1つのIDと決済基盤で様々な機能を利用できます。
ユーザーはサービスごとに別々のアプリをダウンロードする必要がなく、1つのアカウントと共通の決済手段であらゆる生活機能を利用できる利点があります。
企業側にもスーパーアプリ化することでユーザーの滞在時間を増やし、利幅の厚い金融サービス(ローン・保険など)へ誘導できるという大きな経営上のメリットがあります。
前回は、GrabとGojekに関する記事でしたが、今回は中国のスーパーアプリに関する記事となります。
WeChatの特徴は何か
中国のテンセント(Tencent)が運営するWeChat(微信・ウィーチャット)は、月間アクティブユーザー14億人を超える元祖・世界最大級のスーパーアプリです。
1. 「ミニアプリ(小程序)」による巨大エコシステム
最大の特徴は、別アプリをダウンロードせずにWeChat内で動くミニアプリ(Mini Programs)システムです。
EC(ネット通販)、配車、ホテル・航空券予約、飲食店の注文、行政手続き、ゲームに至るまで無数の外部サービスがWeChat内で完結します。
2. インフラ化した「WeChat Pay(微信支付)」
中国国内におけるスマホ決済の二大巨頭の1つです。個人間の送金や露店でのQRコード決済から、ミニアプリでの購入・公共料金支払いまで、社会全体の金融インフラとして機能しています。
3. 強力なSNS・コミュニケーション機能
起点であるメッセンジャー機能に加え、友人同士で画像や投稿をシェアする「Moments(朋友圈)」や、企業・メディアが情報を発信する「公式アカウント(公众号)」を備えており、情報収集から連絡までを担います。
対話アプリを起点に14億人以上が利用する中国の元祖スーパーアプリです。WeChat Payによる決済と、別アプリを落とさず完結する「ミニアプリ」構造により、配車・EC・行政手続き等、生活の全機能を網羅しています。
Alipayの特徴は何か
Alipay(アリペイ / 支付宝)は、アリババグループ傘下のアン ト・グループが運営する、中国最大級の金融・ライフスタイル系スーパーアプリです。
1. 圧倒的な金融サービス(Wealthtech / Fintech)
WeChatが「対話」を起点とするのに対し、Alipayは「決済・金融」を起源とします。
- 余額宝(Yue’bao): アプリ残高を預けるだけで簡単に小額から利息が得られる資産運用サービス。
- 花唄(Huabei)/ 借唄(Jiebei): クレジットカードのような後払い・消費者金融機能。
- 保険・投資: 投資信託や多様な保険商品をアプリ内で一括購入・管理可能。
2. 独自の信用スコアシステム「芝麻信用(セサミクレジット)」
利用者の購買・支払い実績、交友関係などをもとに個人の信用を「350〜950点」のスコアで可視化。
- スコアが高いユーザーは、デポジット(敷金・保証金)なしでホテル宿泊やシェアサイクル・レンタカーの利用が可能になるなどの優遇措置を受けられます。
3. 「ライフスタイル・スーパーアプリ」としての多様なサービス
- 配車手配、航空券・鉄道の予約、デリバリー注文、公共料金支払い、病院の予約受付、行政手続きなどを1つのアプリ内で完結。
- 近年はグローバル決済基盤「Alipay+」を介し、日本や東南アジアなど海外の多様な決済手段とも連携を深めています。
アリババ系が運営する金融・決済起点のアジア最大級アプリです。Alipay Payの決済機能に加え、小口投資(余額宝)や信用スコア(芝麻信用)などの先進的金融、配車や行政手続き等の生活機能を一元化しています。
中国の信用スコアシステムの仕組みは
中国における信用スコアシステムは、大きく分けて民間メガ企業(スーパーアプリ)が運営する民間の仕組みと、中国政府が主導する「社会信用システム」の2つが存在します。
一般的にスーパーアプリの利便性に直結しているのは、Alipay傘下の「芝麻信用(セサミクレジット)」やWeChat Payの「微信支付分(WeChat Pay Score)」といった民間の信用スコアです。
1. 信用スコアの算出基準(芝麻信用の例)
民間の信用スコアは、アプリ上のビッグデータをAIで解析し、ユーザーの信用度を350点〜950点などの数値でリアルタイムに可視化します。主に以下の5つの要素をもとに点数が算出されます。
- 返済能力・資産状況(クレジットカードやローン、電気・ガスなど公共料金の期日通りの支払い実績)
- 行動特性(普段の購買傾向、約束を守る行動履歴。嗜好品や日用品をコンスタントに購入しているかなど)
- 身元情報(学歴、職歴、所有する不動産や車などの公的な基本プロフィール認証)
- 人脈・交友関係(アプリ内で繋がっている友人や知人の信用度傾向)
- 履行能力・コンプライアンス(契約や約束(レンタルの返却期限など)を過去に厳守してきたか)
2. ユーザーにとってのメリット(インセンティブ)
一定以上の高スコア(例:芝麻信用で650点〜700点以上)を獲得すると、生活上のさまざまなデポジット(敷金・保証金)が免除されるインセンティブが得られます。
- 保証金なしでのサービス利用:シェアサイクル、モバイルバッテリー、レンタカー、ホテルのチェックイン時にデポジットが必要なくなる。
- 後払い・即時利用:ECでの試着後決済、医療機関での診察後一括自動決済などが利用可能になる。
- 審査の優遇:小口ローンの金利優遇や事前承認、一部外国の大使館でのビザ申請手続きの簡略化。
3. 政府主導「社会信用システム」との違い
民間企業によるサービス向上のためのスコアリングとは別に、中国政府が推進する「社会信用システム(社会信用体系)」が存在します。
- 官民の違い:民間のスコアは「特典を得るためのゲーム的要素」が強いのに対し、政府の仕組みは「法規範や社会的ルールの遵守」を監視・評価するシステムです。
- ペナルティ(ブラックリスト):裁判所の支払い命令に従わない、脱税や詐欺などの悪質行為を行った人物は「失信被執行人(ブラックリスト)」に登録され、飛行機や高速鉄道のチケット購入不可、金融取引の制限などの強力な制約が課されます。
中国の信用スコアは「ビッグデータによる個人の信用化」によって日常の無駄な手続き(保証金の預け入れなど)を省略し、スーパーアプリをより便利に使いこなすためのインフラとして機能しています。、Douyin(抖音)などの追撃勢力のビジネス戦略について詳しく解説しましょうか?
アプリ利用や支払い履歴などのビッグデータから、個人の信用度を数値化(350〜950点等)する仕組みです。高スコアでホテルやレンタカー等のデポジット(保証金)免除や後払い等の特典が得られます。
コメント