この記事で分かること

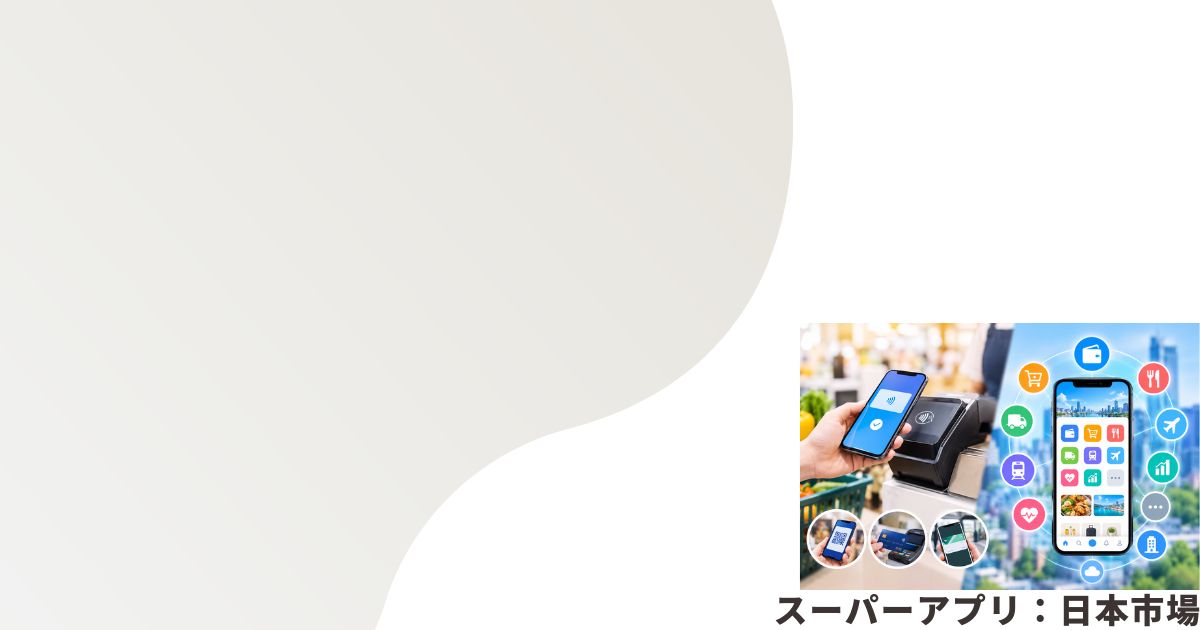
決済、送金、配車、デリバリー、行政手続きなど、日常の多様な生活サービスを単一のアプリ内で完結して利用できる統合プラットフォームであるスーパーアプリは1つのIDと決済基盤で様々な機能を利用できます。
ユーザーはサービスごとに別々のアプリをダウンロードする必要がなく、1つのアカウントと共通の決済手段であらゆる生活機能を利用できる利点があります。
企業側にもスーパーアプリ化することでユーザーの滞在時間を増やし、利幅の厚い金融サービス(ローン・保険など)へ誘導できるという大きな経営上のメリットがあります。
前回は、中国のスーパーアプリであるWechat、Alipayに関する記事でしたが、今回は日本のスーパーアプリに関する記事となります。
日本のスーパーアプリにはどのようなものがあるのか
日本のスーパーアプリ市場は、LINEヤフーとPayPayを中心とする「LINEヤフー・ソフトバンク経済圏」が事実上の最有力候補として先行しています。
一方で、日本特有の市場環境(高度に発達した個別の単機能アプリや厳しいセキュリティ・規制)により、1つのアプリが市場を完全独占する形ではなく、各メガ経済圏が自社アプリのスーパーアプリ化を競う状況となっています。
1. 日本における主なスーパーアプリ(候補)
- LINE(LINEヤフー) 【メッセージ・SNS起点】
- 特徴: 国内1億人規模のユーザー基盤を持つ圧倒的本命。
- 展開:アプリ内に「LINEミニアプリ」を組み込み、店舗予約、クーポン発行、EC(LINEショッピング)、ニュース、ヘルスケア、各種金融(LINE証券・保険など)を展開。さらにAIエージェントの統合によるスーパーアプリ化を強化しています。
- PayPay 【QR決済起点】
- 特徴:登録者数7,000万人超の決済インフラ。
- 展開:決済機能をベースに「ミニアプリ」を拡充。アプリ内からUber Eatsの注文、映画チケット予約、資生堂等の商品購入、資産運用(PayPayポイント運用)、あと払い、保険加入などを完結できます。
- 楽天Pay / 楽天グループ 【EC・ポイント起点】
- 特徴: 楽天エコシステム(ポイント還元)との強力な連動。
- 展開: 楽天Payアプリにグループの決済・金融・ポイント機能を統合・再編し、1つのアプリで多様な生活・金融ニーズに対応するスーパーアプリ化を進めています。
- d払い / au PAY 【通信キャリア起点】
- 特徴: NTTドコモやKDDIなどのキャリア顧客基盤を活用。
- 展開: 決済・送金だけでなく、ポイント投資、ネット通販、請求書払い、加盟店クーポンなどを単一アプリ内に統合しています。
2. 日本におけるスーパーアプリ市場の特有の課題
- 既存アプリの成熟と使い分けの定着
- 日本ユーザーは「交通はSuica」「タクシーはGO」「出前はUber Eats」など専用アプリに慣れており、集約への抵抗感が一定あります。
- Apple / Google のプラットフォーム規制
- アプリ内で別サービス(ミニアプリ)を動作させる際の手数料や規約制限が厳しく、海外ほど自由な拡張が難しい面があります。
日本では「LINE(コミュニケーション)」と「PayPay(決済)」が相互に連携しながら日本版スーパーアプリの地位を固めつつあり、それを楽天・ドコモ・auなどの金融・ポイント経済圏が追いかける構造となっています。
対話基盤のLINEと決済基盤のPayPay(LINEヤフー系)が最有力候補として統合・ミニアプリ化を進めています。楽天やドコモ等のポイント経済圏も追従しますが、単一アプリ独占ではなく「メガ経済圏ごとの集約」が進行中です。
なぜ日本市場は使い分けが目立つのか
日本市場で「サービスの使い分け(単機能アプリの併用)」が目立つ主な理由は、市場・環境の発達プロセスとユーザーの意識・体験の違いにあります。
1. 既存インフラ・サービスが既に完成していた(リープフロッグの不在)
新興国では「銀行口座やクレジットカードがない」「PC普及前にスマホが登場した」背景から、決済や生活機能を一気に1つのスマホアプリに頼るリープフロッグ現象が起きました。
一方、日本は既存のクレカ、銀行網、交通系IC(Suica等)、店舗インフラが元々高度に成熟していたため、わざわざ1つのアプリに全てをまとめる必要性が薄い環境にありました。
2. 「専門特化アプリ(単機能)」のUI/UXが洗練されている
日本では「タクシー手配はGO」「出前はUber Eats」「フリマはメルカリ」のように、特定機能に特化したアプリが早期から非常に使いやすく開発されました。
何でも入っているアプリは「画面が複雑で使いづらい(機能過多)」と感じられやすく、目的別に最適化された単体アプリを開く方がストレスが少ないと評価されがちです。
3. セキュリティ・プライバシー(個人データ統合)への警戒感
日本では1つの事業者に「個人情報、購買履歴、位置情報、金融データ」などの全データを一括管理されることに対する抵抗感・セキュリティ上の慎重姿勢が根強く存在します。
トラブル時の全機能停止リスクを避けるためにも分散(使い分け)が好まれます。
4. ポイント還元競争による「マルチホミング」
複数の経済圏(楽天・Vポイント・dポイント・Ponta・PayPay)が競合しており、ユーザーが「最もお得なポイントやキャンペーンに応じてアプリを使い分ける(マルチホミング)」行動が定着しています。
日本市場は「単体アプリの質が高く、インフラが整っており、リスク分散やお得感を求めるユーザー行動」が定着しているため、完全な単一アプリへの集約よりも「場面ごとの使い分け」が主流となっています。
新興国のような既存インフラの未発達(リープフロッグ)がなく、クレカや交通系IC、単一で洗練された専門アプリが先行普及していたためです。また、情報一括管理への警戒や複数ポイントの使い分け行動も影響しています。
プラットフォーム規制とは何か
プラットフォーム規制とはGAFAM(Apple、Google、Meta、Amazonなど)をはじめとする巨大IT企業(巨大プラットフォーマー)による市場の独占や不正な取引、利用者の不利益行為を防止するために国や自治体が設ける法規制のことです。
1. なぜ規制が必要なのか
プラットフォーマーは圧倒的なユーザー基盤やデータ、自社OS(iOSやAndroid)を抑えているため、以下のような問題が生じやすい環境にあります。
- 囲い込みと自社優遇:自社の決済システムやサービスを他社よりも優先・優遇する。
- 高額な手数料:アプリストアでの売上に対して最大30%程度の手数料を開発者に要求する。
- データの独占:プラットフォーム上で得た顧客行動データを独占し、後発の事業者を排除する。
2. スーパーアプリとの関連(ミニアプリ規制)
スーパーアプリに関して重要となるのが、「Apple(App Store)やGoogle(Google Play)による独自の規約・手数料制限」です。
スーパーアプリ内に「外部サービス(ミニアプリ)」を取り込む際、以下のようなルールが課されます。
- アプリ内で課金や決済を行う場合、OS側の指定決済(Apple/Googleの手数料が発生するもの)を利用しなければならない。
- アプリ内で「別アプリのような独立した機能やストア」を展開することに対する審査・禁止規約が存在する。
中国のWeChatはこうした規制が薄かった時期に急速に拡大しましたが、欧米や日本ではOS事業者の厳格なプラットフォーム規約が壁となり、ミニアプリを自由に追加しにくい一因となっていました。
3. 日本や世界における「規制強化」の動き
近年は逆に、独占的なプラットフォーマー側を規制する動き(スマホ新法など)が世界的に進んでいます。
- 日本の「スマホ新法(スマホソフトウェア競争促進法)」:AppleやGoogleに対し、自社以外のアプリストア開設や自社決済以外の利用妨害を禁止するなどの規制が課されています。
- EUの「デジタル市場法(DMA)」:巨大プラットフォームを指定し、サードパーティ製ストアの解禁や自社サービスの優遇禁止を徹底しています。
これにより、今後はスーパーアプリ側がOS側の制約を受けにくくなり、独自決済やミニアプリを展開しやすい環境へと変化しつつあります。
巨大IT企業による市場独占や不当な優遇を防ぐ法規制です。自社決済の強制や高額手数料(最大30%)、アプリストアの排除を禁止し、公正な競争環境と利用者の利便性を確保することを目的としています。
コメント