この記事で分かること
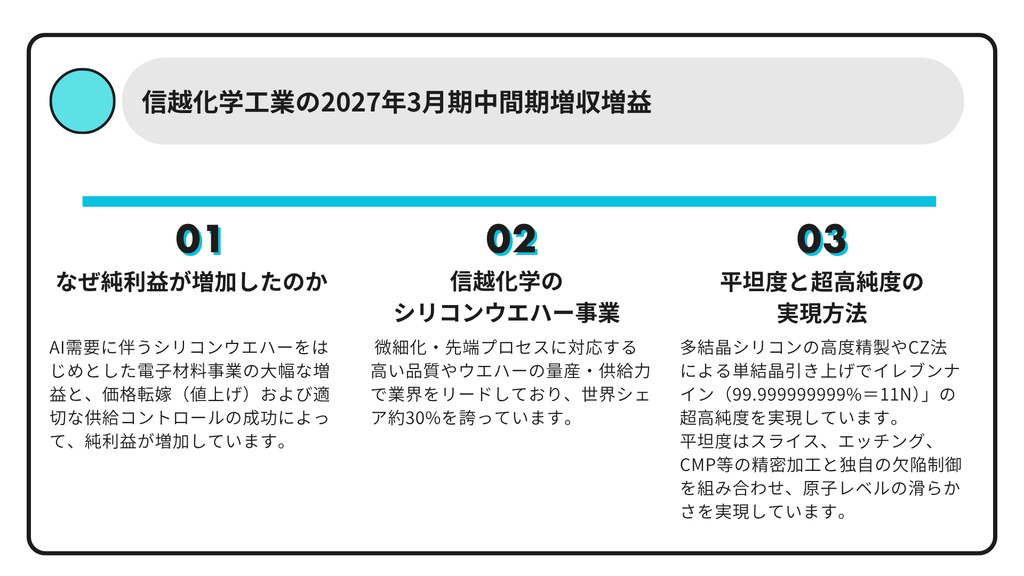
信越化学工業の2027年3月期中間期増収増益
信越化学工業が発表した2027年3月期中間期(2026年4〜9月期)の連結決算は、増収増益となりました。
全体を大きく押し上げたのは、シリコンウエハーや半導体製造用の関連容器などを扱う電子材料事業です。
データセンターを中心としたAI関連投資の急拡大が半導体市場を強くけん引し、一部の製品では供給がひっ迫。これに伴う適切な供給調整や価格改定が進み、工場はフル稼働の状態が続いています。
なぜ純利益が増加したのか
信越化学工業の2026年4〜9月期決算において、純利益が前年同期比11.3%増の2,869億円に増加した主な要因は、AI需要に伴うシリコンウエハーをはじめとした電子材料事業の大幅な増益と、価格転嫁(値上げ)および適切な供給コントロールの成功です。
1. AI向けシリコンウエハーの爆発的需要
生成AIの普及に伴い、データセンター向けの高性能半導体(GPUやHBMなど)の需要が急拡大しました。
- 主力製品のフル稼働:半導体基板となる300mm(12インチ)シリコンウエハーの先端品需要が非常に強く、同社の生産ラインが高稼働を維持しました。
- 高付加価値化:AI向けなど先端プロセス用のウエハーは単価が高いため、製品ミックス(販売構成)が改善し、利益率向上に大きく寄与しました。
2. 価格改定(値上げ)と供給調整による採算改善
半導体材料の一部で供給がひっ迫したことを背景に、同社は適切な供給量の調整とともに製品の価格改定(値上げ)を進めました。
- 原材料費や物流コストの上昇分を適切に価格へ転嫁できたことで、電子材料事業の営業利益率は前年同期から大きく上昇し、同部門の営業利益は2,189億円(前年同期比28%増)となりました。
3. 主力事業(電子材料)が他部門の不振を相殺
主力のインフラ材料事業(塩化ビニルなど)は、アジア市場の供給過剰や需要減速により営業利益が862億円(同16%減)と苦戦しました。
しかし、半導体材料を中心とする電子材料事業の増益幅(前年比+479億円)が、インフラ材料事業の減益分を軽々と上回ったため、会社全体の営業利益および最終的な純利益をしっかりと押し上げました。
利益構造のまとめ
- 電子材料事業の営業利益:2,189億円(+28.0% / +479億円)
- インフラ材料事業の営業利益:862億円(-16.0% / -164億円)
- 全体(純利益):2,869億円(+11.3% / +291億円)
インフラ分野の市況低迷を「AI主導の半導体材料ブーム」が完全にカバーし、大幅な最終増益を達成する形となりました。
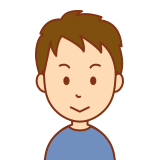
AI需要の急拡大に伴いデータセンター向けの先端シリコンウエハーなど高付加価値な電子材料がフル稼働となり、価格改定も寄与して電子材料事業が大幅増益を達成。インフラ材料の不振を補い全体の純利益を押し上げました。
信越化学のシリコンウエハー事業の特徴は何か
信越化学工業のシリコンウエハー事業は、世界の半導体産業を足元から支える絶対的な世界シェアトップの基幹事業です。その主な特徴は以下の5点に集約されます。
1. 世界シェアNo.1の圧倒的市場ポジション
- 半導体シリコンウエハー市場において世界シェア約30% を保持し、長年にわたり世界トップを維持しています。
- 2位のSUMCO(日本)と合わせると、上位2社だけで世界市場の過半数(約50〜60%)を占めています。
2. 微細化・先端プロセスに対応する高い品質(無欠陥・高平坦度)
- 2nm世代などの先端半導体製造には、原子レベルでの高い平坦度と超高純度(99.999999999%=11N以上)が求められます。
- 同社は結晶欠陥を限りなくゼロにする単結晶引き上げ技術や表面研磨技術に強みがあり、TSMCやIntel、サムスン電子などの世界主要ファウンドリ・半導体メーカーから絶大な信頼を獲得しています。
3. 主力となる300mm(12インチ)大口径ウエハーの生産能力
- 現在の先端半導体製造の標準である300mm(12インチ)ウエハーの量産・供給力で業界をリードしています。
- 高付加価値なSOI(Silicon on Insulator)ウエハーなど、用途に応じた特殊仕様品・高機能製品のポートフォリオが充実している点も強みです。
4. グローバルなマルチ拠点による安定供給体制
- 日本国内(福島、群馬など)だけでなく、米国、台湾、マレーシアなど世界各地に生産拠点(信越半導体:SEHグループ)を展開しています。
- 地政学リスクや災害時にも顧客への供給を途絶えさせない「BCP(事業継続計画)対応力」が高く評価されています。
5. 高い収益性を支える長期契約(LTA)構造
- 主要顧客である半導体メーカーとは長期供給契約(LTA: Long Term Agreement)を締結することが多く、価格と数量が固定・保護される仕組みを作っています。
- これにより、半導体業界特有の激しい市況変動(シリコンサイクル)の影響を受けにくく、安定して高い利益率を維持できる経営構造を築いています。
世界シェア約30%を誇る業界首位の事業です。高度な単結晶技術による圧倒的な品質と300mm大口径ウエハーの供給力が強み。顧客との長期契約(LTA)構造により市況変動に強く、高い収益性を確保しています。
どのように平坦度と超高純度を実現しているのか
半導体シリコンウエハーで求められる「イレブンナイン(99.999999999%=11N)」の超高純度と、原子レベル(サブナノメートル単位)の平坦度は、極限まで管理された化学精製プロセスと多段階の精密加工技術の組み合わせによって実現されています。
1. 超高純度(11N)を達成する化学精製と単結晶化
不純物を極限まで排除したシリコンの結晶を作り出すため、上流工程から徹底的なクリーン化と精密制御が行われます。
- 多結晶シリコンの高度精製(シーメンス法など):原料となる金属シリコンを一旦ガス化(トリクロロシランなど)し、沸点の違いを利用した蒸留を繰り返すことで不純物を徹底的に分離・除去します。その後、水素還元によって高純度の多結晶シリコンへと戻します。
- CZ法(チョクラルスキー法)による単結晶引き上げ:高純度な多結晶シリコンを高純度石英ルツボ内で溶かし、完璧な結晶方位を持つ「種結晶」を浸して回転させながら引き上げることで、巨大な「単結晶インゴット(円柱)」を成長させます。この段階で、電気特性を左右する不純物の添加や酸素濃度の精密なコントロールが行われます。
2. 原子レベルの平坦度を削り出す精密加工技術
インゴットから切り出された円板状のシリコンを、肉眼では分からないレベルの鏡面かつ極めて平らな基板にするため、数ステップの加工・研磨工程を経ます。
- 精密スライス(ワイヤーソー):ダイヤモンドを電着させた極細のワイヤーを高速度で走行させ、インゴットを一定の厚さに正確にスライスします。
- エッチング(化学的除去):スライス時にウエハー表面や表層に生じた微細な機械的ダメージ層や歪みを、酸やアルカリの化学液で綺麗に溶かして取り除きます。
- CMP(化学機械研磨)/両面鏡面研磨:特殊なアルカリ系スラリー(微粒子を含む液体)による「化学的腐食作用」と、研磨パッドによる「機械的摩擦作用」を同時に利用し、ナノメートル単位の凹凸を削り取って究極の平滑面(鏡面)に仕上げます。
3. トップメーカーが持つ高度な品質制御ノウハウ
信越化学などのトップ企業が世界市場で圧倒的なシェアを維持できるのは、単に機械加工するだけでなく、以下の高度なコントロール技術を持っているからです。
- 結晶欠陥(COPなど)の極小化:引き上げ時の温度勾配や冷却速度をミリ単位・秒単位で精密に制御し、半導体の回路不良の原因となる結晶中の微小欠陥を極限まで抑制します。
- ナノトポグラフィ(局所平坦度)の追求:2nm世代などの最先端EUV露光では、わずかなうねりもフォーカスズレ(焦点余裕の逸脱)を招くため、ウエハー全面の極小領域に至るまで完璧な平坦度を維持する独自の研磨・検査技術が駆使されています。
高純度化は蒸留精製やCZ法による単結晶引き上げで不純物を極限まで排除しています。平坦度はスライス、エッチング、CMP(化学機械研磨)等の精密加工と独自の欠陥制御を組み合わせ、原子レベルの滑らかさを実現しています。
コメント