この記事で分かること
メイコーによるユニマイクロンジャパン買収
電子回路基板大手のエレクトロニクス企業であるメイコーは、台湾のPCB大手である欣興電子(ユニマイクロン)の日本法人であるユニマイクロンジャパン(北海道恵庭市)を買収し、完全子会社化する基本合意書を締結したと発表しました。
メイコーはベトナムなどでの海外工場建設を進めていますが、人工知能(AI)サーバー向けビルドアップ基板などの需要急拡大に対応するため、日本国内においても早期に生産能力を増強する必要がありました。
すでに稼働している国内の生産拠点を取り込むことで、「時間を買う」形で供給体制を強化する狙いがあります。
ビルドアップ基板とは何か
ビルドアップ基板(Build-up Printed Circuit Board)は、絶縁層と導体層(銅箔)を一層ずつ交互に積み上げて(ビルドアップして)多層化する、高密度配線基板です。
従来の機械ドリルによる貫通スルーホール主体の基板とは異なり、レーザーを用いて微細な穴(ビア)をあけながら層間を接続していくため、回路の微細化・高集積化、小型・薄型化を極限まで高めることができます。
主な特徴と構造
- コア基板とビルド層
- 中央にある「コア材(芯材)」の両面、あるいはコアレス(芯材なし)で、絶縁樹脂フィルムと導体層を一層ずつ何層も積み重ねて構築します。
- レーザービア(IVH / BVH)による接続
- 機械ドリルでは加工できない微小な径の穴をレーザーで開け、銅めっきを充填(フィルドビア)することで、隣接する層間を効率よく接続します。これにより配線の自由度が飛躍的に向上します。
- 微細配線(ファインピッチ)
- 配線の幅や間隔を極限まで狭くできるため、半導体の多ピン化や高速化に対応可能です。
用途と現在の市場背景
スマートフォン、タブレット、ウェアラブル端末などのモバイル機器から、最先端のAIサーバー、データセンター向けGPU、HPC(ハイパフォーマンス・コンピューティング)のパッケージ基板に至るまで、現代の高性能エレクトロニクスの根幹を支える技術となっています。
特にAI需要の急拡大に伴い、高性能なビルドアップ基板(アジノモト・ビルドアップ・フィルムなどを活用したABF基板など)の供給力確保は世界的な急務となっており、冒頭のメイコーによる国内拠点買収のような動きが活発化しています。
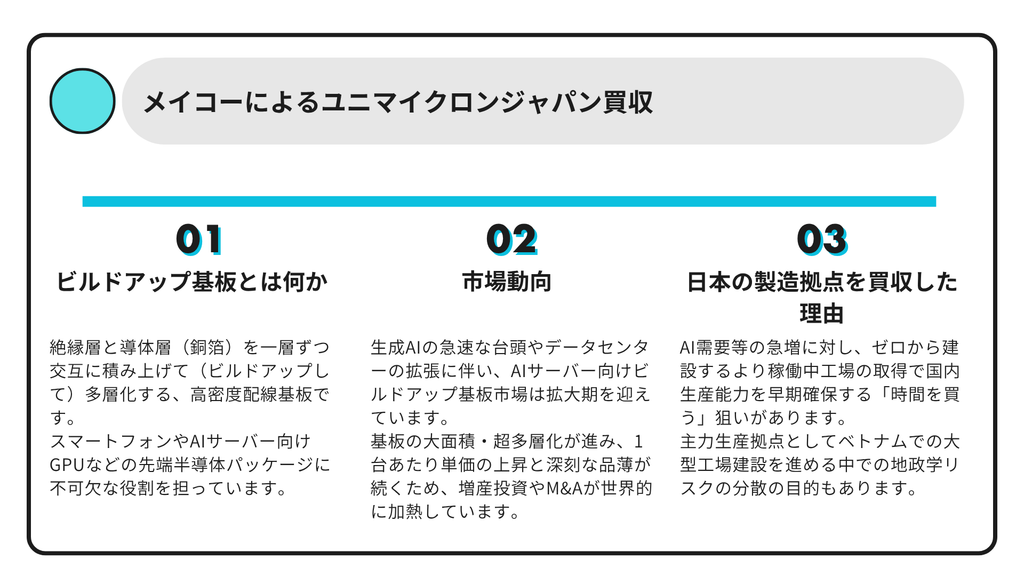
絶縁層と導体層を交互に積み上げ、レーザーで微小な接続穴を形成する高密度な多層基板です。配線の微細化と高集積化を極限まで高められるため、スマートフォンやAIサーバー向けGPUなどの先端半導体パッケージに不可欠な役割を担っています。
AIサーバー向けのビルドアップ基板の市場動向はどうか
生成AI(LLM)の急速な台頭やデータセンターの拡張に伴い、AIサーバー向けビルドアップ基板(特にFC-BGAパッケージ基板や超多層高密度マザーボード)の市場は拡大期を迎えています。
1. 市場規模と成長要因
- 出荷台数と基板需要の急伸
- 生成AIの計算処理を担うGPUや各種AIアクセラレータ(ASIC)の需要爆発に伴い、先端ビルドアップ基板の需要は前年比で倍増ペースの急成長を記録しています。主要メーカーの供給ラインは2027年分まで受注が埋まるケースが出るなど、極めて強い需給逼迫(品薄)状態が続いています。
- 「1台あたり単価」の大幅上昇
- 一般サーバー向け基板と比較して、AIサーバー1台あたりの基板製品価値(単価)は10倍近くに達します。これは巨大化するAIチップや高帯域幅メモリ(HBM)を統合するために、基板全体の面積・層数が飛躍的に増大しているためです。
2. 技術動向・構造的変化
- 超多層化と面積の巨大化(大面積化)
- 一般的な基板が10〜20層程度であるのに対し、最先端のAIサーバー用基板では30層以上、最高性能品では70〜100層にも達します。層数が増えるほど歩留まり(良品率)管理が極めて難しくなり、供給可能なメーカーが限定されます。
- 2.5D / 3DパッケージングとABFフィルム
- GPUとHBMを1つの基板上に高密度で超近接実装する「CoWoS」等の2.5Dパッケージング技術において、層間絶縁材であるABF(味の素ビルドアップフィルム)を用いたFC-BGA基板が不可欠です。このため、フィルム材料から基板加工に至るサプライチェーン全体で増産投資が加速しています。
- ガラスコア基板など次世代素材へのシフト
- 従来の有機樹脂コアでは、基板の巨大化に伴う熱歪みや反り(ワープ)の問題が顕著になっています。これを解決するため、2020年代後半から2030年にかけてガラスコア(Glass Substrate)を導入した超微細ビルドアップ基板の実用化に向けた開発競争が熱を帯びています。
3. サプライチェーンとメーカーの動き
- 日台韓メーカーの設備投資競争
- 台湾のUnimicron(欣興電子)やNanya PCB(南電)、日本のイビデンや新光電気工業、韓国のSamsung Electro-Mechanics(サムスン電機)などが、AI向けハイエンドFC-BGA基板の増産に向けた巨額の増設投資を継続しています。
- 「時間重視」のM&A・アライアンス
- 自社で新工場をゼロから立ち上げると稼働までに数年を要するため、冒頭にあった「メイコーによる既存工場の買収」のように、稼働中の拠点を獲得して生産能力と技術人員を早期に確保する動きが活発化しています。
高階数化・大面積化による技術的難易度の高まりから、供給過多に陥りにくく高い収益性を維持しやすい特性があり、基板メーカー各社にとって最大の成長ドライバーとなっています。
生成AI需要の急増に伴い、AIサーバー向けビルドアップ基板市場は急成長しています。GPU等の巨大化で基板の大面積・超多層化が進み、1台あたり単価の上昇と深刻な品薄が続くため、増産投資やM&Aが世界的に加熱しています。
なぜ日本の製造拠点を買収したのか
メイコーがユニマイクロンジャパン(北海道恵庭市)を買収した主な理由は、「急増する需要に対する国内生産能力の早期獲得」と「地政学リスク・供給網の分散」にあります。
1. 稼働中の工場を取得し「時間を買う」ため
AIサーバーや衛星通信、車載機器向けの高多層・ビルドアップ基板の需要が急拡大しています。工場をゼロから建設すると、用地確保や建屋建設、設備導入を経て稼働するまでに数年を要しますが、既存の稼働工場を取得することで立ち上げ期間を短縮し、すぐさま国内の生産ラインを拡張することができます。
2. 特定国への集中リスク回避(BCP・サプライチェーン強化)
メイコーは主力生産拠点としてベトナムでの大型工場建設を進めていますが、特定の国や地域へ生産能力が集中すると、地政学リスクや感染症・災害発生時のサプライチェーン遮断リスクが高まります。日本国内にも強固なバックアップ拠点を設けることで、リスクの分散を図っています。
3. 日本国内でのハイエンド製品・地産地消ニーズへの対応
最先端のAIサーバー用基板や重要産業機器向け基板では、セキュリティや供給安定性の面から「日本国内での生産・納入(地産地消)」を求める顧客ニーズが存在します。国内の生産体制を厚くすることで、こうした高付加価値な需要を柔軟に取り込む狙いがあります。
AI需要等の急増に対し、ゼロから建設するより稼働中工場の取得で国内生産能力を早期確保する「時間を買う」狙いがあります。また特定国への生産集中を避け、国内供給網と地政学リスクの分散を図るためです。
コメント