この記事で分かること
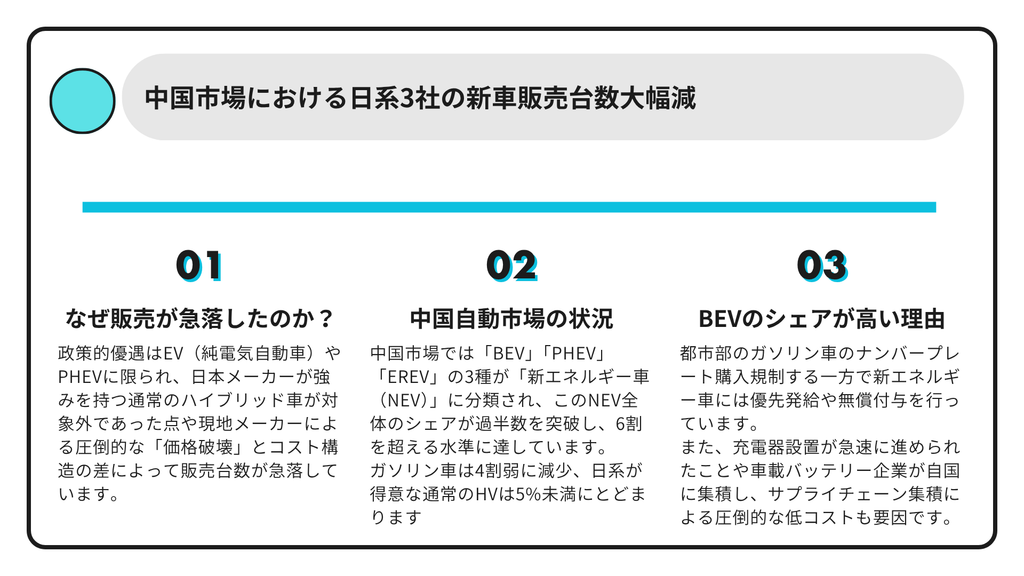
中国市場における日系3社の新車販売台数大幅減
2026年8月の中国市場における日系自動車大手3社(トヨタ・日産・ホンダ)の新車販売台数は、現地での新エネルギー車(NEV)シフトと激しい価格競争を受け、以下に示すように、全社揃って二桁の大幅減となりました。
- トヨタ自動車: 11万8,400台(前年同月比 22.8%減、7ヶ月連続前年割れ)
- 日産自動車: 2万8,275台(前年同月比 51.9%減、5ヶ月連続前年割れ)
- ホンダ: 2万6,749台(前年同月比 49.9%減、31ヶ月連続前年割れ)
日系各社は現地大手メーカーとの提携強化や中国専売EVの投入拡大を図っていますが、構造転換が進む中国市場での厳しい局面が続いています。
なぜ販売が急落したのか
販売急落の本質的な理由は、単なる景気変動ではなく、中国自動車市場の構造変化に対し、日系メーカーが強みとしてきた「エンジン技術」「ハイブリッド(HEV)」「伝統的な品質重視」が市場ニーズとズレてしまったことにあります。
1. 「NEV(新エネルギー車)」シフトと政策的優遇のズレ
- 市場の過半数がEV/PHEVへ: 中国の新車市場では、の(プラグインハイブリッド)を合わせた「新エネルギー車(NEV)」の割合が過半数を突破しました。
- HEV(ハイブリッド車)が優遇対象外: トヨタやホンダが強みを持つ通常のハイブリッド車(HEV)は、中国の政策上「NEV」に含まれません。減税や都市部でのナンバープレート優先発給などの購入優遇策を受けられないため、どれだけ燃費が良くても選択肢から外れやすくなっています。
2. 現地メーカーによる圧倒的な「価格破壊」とコスト構造の差
- 垂直統合による低コスト化: BYD(比亜迪)などの中国メーカーは、バッテリー、モーター、半導体から車載ソフトウェアまで自社および国内サプライチェーンで完結させています。
- 激しい価格戦: 2023年以降、中国市場で過酷な値下げ競争が勃発しました。日系の主力ガソリン車と同等あるいはそれ以下の価格帯で、ワンランク上の装備を備えた現地車が相次ぎ投入されたため、価格対スペックの競合力を失いました。
3. 車に求められる価値が「走行性能」から「スマート化(知能化)」へ転換
- 「移動するスマートフォン」としての期待: 中国の若い購買層を中心に、車内の大型ディスプレイ、AI音声アシスタント、車内エンタメ、高度な自動運転支援(スマートドライビング)などの「知能化装備」が重視されています。
- 開発スピードの格差: 現地新興メーカー(NIO、小鵬、Xiaomi、Huawei提携勢など)がスマホのような短サイクルでソフトウェアや機能をアップデートするのに対し、日系メーカーの慎重な開発プロセスはスピード感の面で遅れをとりました。
従来の日系車の強みであった「壊れにくく燃費が良いガソリン車・HEV」という価値観そのものが、急速に変化する中国市場で通用しにくくなったことが、大手3社の急速な販売低迷を引き起こしています。
中国でEVやPHEVなど新エネルギー車シフトが急加速し、日系が得意なガソリン車・HEVの需要が激減したためです。さらに現地勢による価格破壊や、車載スマート化技術の遅れが追い打ちをかけています。
中国市場のパワートレイン別の比率はどうか
中国の新車販売市場におけるパワートレイン別のシェア(2026年時点の月次ベース・主要データ基準)は以下の通りです。
| パワートレイン区分 | 市場シェア | 主な特徴・代表メーカー |
| BEV(純電気自動車) | 約40〜43% | 市場最大の主力。BYD、テスラ、NIO、小鵬(XPENG)、Xiaomiなど |
| PHEV / EREV (プラグインHV / 増航型EV) | 約17〜20% | 充電不安を解消する電動車として急成長。BYD、Li Auto(理想汽車)など |
| ガソリン車(純ICE) | 約35〜40% | シェア縮小が加速。日系・欧米・中国の伝統メーカー車種 |
| HEV(通常のハイブリッド) | 約2〜4% | トヨタやホンダの主力だが、優遇対象外で低迷 |
中国市場の特徴
- NEV(新エネルギー車)が6割超を占有
中国市場では「BEV」「PHEV」「EREV」の3種が「新エネルギー車(NEV)」に分類され、自動車購入時の税優遇や都市部でのナンバープレート優先発給などの対象となっています。このNEV全体のシェアが過半数を突破し、6割を超える水準に達しています。 - PHEVおよびEREV(レンジエクステンダー)の急速な台頭
「電気で走りつつ、バッテリーが切れてもガソリンで発電・走行できる」PHEVやEREV(増航型EV)が、充電インフラに不安を持つ層や長距離ドライバーに支持され、特に高い伸びを示しています。 - HEV(通常のハイブリッド)の苦戦
日本市場では人気の高い通常のハイブリッド車(HEV)ですが、中国の制度上は「ガソリン車(非NEV)」と同等に扱われます。ナンバー優遇や補助金が出ないため、新エネルギー車との価格・装備競争で苦戦を強いられています。
中国の新車市場はEV(BEV)が約4割、プラグインHV(PHEV)が約2割で、新エネルギー車(NEV)が6割超を占めます。一方、ガソリン車は4割弱に減少、日系が得意な通常のHVは5%未満にとどまります
なぜ中国はBEVのシェアが高いのか
中国でBEV(純電気自動車)のシェアが高い主な理由は、国家戦略としての強力な政策支援、世界最大の充電インフラ整備、そしてサプライチェーン集積による圧倒的な低価格化が合致したことにあります。
都市部の購入規制と「グリーンナンバー」優遇
北京や上海などの大都市では、渋滞や環境対策としてガソリン車のナンバープレート取得に厳しい抽選や高額オークション(100万円超)が課されています。
一方、BEVをはじめとする新エネルギー車(NEV)は優先発給や無償付与の「グリーンナンバー」が適用されるため、都市部ユーザーにとって最強の購入動機となっています。
世界最大の充電インフラ整備
中国政府主導のもと、高速道路のサービスエリアや居住区、商業施設への充電器設置が急速に進められました。累計2,000万基を超える充電施設が全土に整備されており、日常使いにおける「充電不安」が大きく軽減されています。
サプライチェーン集積による圧倒的な低コスト
CATLやBYDといった世界大手の車載バッテリー企業が自国に集積し、素材から車体まで一貫生産できる体制が整っています。
100万円を切る格安街乗りEVから最新AIを搭載した高価格帯モデルまで層が厚く、ガソリン車と同等以上のコストパフォーマンスを実現しています。
内燃機関を跳び越える「下克上」産業戦略
伝統的なエンジンやトランスミッション技術では日米欧の老舗メーカーに追いつくのが難しかったため、中国政府は自動車産業の構造をEVへ強制的に転換させる賭けに出ました。メーカー側のNEV生産義務(ダブルクレジット制度)と購入者への優遇措置を両輪で回すことで、市場を急速に形成しました。
大都市でのナンバー優遇や減税などの政府支援、全土での大規模な充電インフラ整備が主因です。加えて車載電池などの国内サプライチェーン集積により圧倒的な低価格化を実現したことが、急速な普及を後押ししました。
コメント